Sì: le note spese trattano dati personali, a volte anche categorie particolari, e vanno gestite senza chiedere il consenso dei dipendenti. La base giuridica corretta è l'esecuzione del contratto o l'adempimento di un obbligo legale. Le tre priorità immediate: minimizzare i dati raccolti nei giustificativi, oscurare quelli sensibili prima della condivisione e formalizzare un contratto con il fornitore del software che lo qualifichi come responsabile del trattamento.
In breve:
- La gestione delle note spese deve seguire la base giuridica dell'esecuzione del contratto o dell'adempimento di obblighi legali, evitando il consenso come motivazione principale.
- È fondamentale minimizzare i dati raccolti, oscurare quelli sensibili prima della condivisione e stipulare un contratto con il fornitore del software che lo definisca come responsabile del trattamento.
- Dati particolari come informazioni mediche, indirizzi o dettagli sensibili devono essere mascherati sui giustificativi senza compromettere la prova fiscale e mantenendo un registro delle operazioni di redazione.
- Il contratto con il servizio software deve includere istruzioni chiare, misure di sicurezza, sub-responsabili e procedure di notifica di data breach, con una valutazione d'impatto quando richiesto.
- La conservazione digitale dei documenti fiscali richiede processi tecnici di immodificabilità, integrità e autenticità, garantendo valore probatorio in caso di controlli.
Indice
- Quali dati compaiono nelle note spese secondo il GDPR
- Base giuridica e diritti dei dipendenti sulle proprie note spese
- Come oscurare i dati sensibili senza compromettere la prova fiscale
- Contratto con il fornitore software: cosa deve contenere il DPA
- Conservazione e dematerializzazione: i requisiti per la validità fiscale
- Misure tecniche e organizzative da attivare subito
- Checklist operativa per adeguare la procedura note spese
- Un esempio concreto: come funziona in pratica con Nota Spese Smart
- Cosa conta davvero quando si parte da zero
- Nota Spese Smart: la conformità GDPR integrata nel flusso di lavoro
- Fonti
Quali dati compaiono nelle note spese secondo il GDPR
Ogni nota spese contiene almeno quattro categorie di dati personali: identificativi del dipendente (nome, ruolo, a volte codice fiscale), dati di pagamento (numero carta, IBAN parziale), metadata di viaggio (orari, tratte, hotel) e prove fiscali (ricevute, fatture, scontrini). Alcuni giustificativi rivelano però informazioni ben più delicate.
- Uno scontrino di farmacia può indicare una patologia o un trattamento in corso.
- Una ricevuta di visita medica specialistica rientra tra le categorie particolari dell'articolo 9 del GDPR.
- Un indirizzo di consegna o di hotel può rivelare abitudini private non necessarie al rimborso.
Per la deducibilità fiscale serve conservare solo data, nome del prestatore e corrispettivo: la sola transazione elettronica, senza fattura, può non bastare a dimostrare la spesa davanti al fisco. Tutto ciò che eccede questi elementi essenziali è, di fatto, dato superfluo da trattare con cautela maggiore.
Base giuridica e diritti dei dipendenti sulle proprie note spese
Il trattamento delle note spese si fonda quasi sempre sull'esecuzione del contratto di lavoro o su un obbligo legale, come la tenuta della contabilità. Il consenso è la base sbagliata: nel rapporto di lavoro raramente è libero, dato lo squilibrio tra le parti, e revocarlo creerebbe un buco nella documentazione fiscale.
Ogni dipendente conserva però i diritti previsti dagli articoli 15 e successivi del GDPR: accesso ai propri dati, rettifica di importi o categorie errate, limitazione del trattamento in caso di contestazione. L'azienda deve rispondere entro i termini di legge e in forma scritta.
- Verificare l'identità di chi richiede l'accesso prima di fornire dati.
- Rispondere motivando eventuali dinieghi parziali (es. dati di terzi coinvolti nella stessa trasferta).
- Documentare la richiesta e la risposta nel registro dei trattamenti.
Un consiglio: se un dipendente presenta richieste ripetitive e manifestamente infondate, il Garante ammette la possibilità di richiedere un contributo spese per il riscontro, ma l'onere di provare l'infondatezza resta sempre a carico dell'azienda.
Come oscurare i dati sensibili senza compromettere la prova fiscale
Non tutti i giustificativi vanno trattati allo stesso modo. Uno scontrino di un supermercato generico non richiede alcuna redazione; uno scontrino da farmacia o da uno studio medico sì. Il criterio pratico è semplice: se il documento rivela lo stato di salute, l'orientamento religioso o altre categorie particolari, va mascherato prima di essere archiviato o inoltrato al commercialista.
- Identifica il documento sensibile durante l'approvazione, non dopo l'archiviazione.
- Applica una redazione manuale o un mascheramento automatico che copra la voce specifica (nome del farmaco, prestazione medica) lasciando visibili data, importo e fornitore.
- Conserva un registro interno che documenti il criterio di redazione applicato, così da poter giustificare l'operazione in caso di controllo.
Il rischio principale è cancellare troppo: la redazione deve preservare i dati essenziali per la deducibilità, altrimenti si perde la prova fiscale insieme al dato sensibile. Le soluzioni di anonimizzazione documentale più efficaci rimuovono l'identificatore sensibile ma lasciano categoria, data e importo intatti, così l'analisi aggregata delle spese resta possibile senza esporre il dipendente.
Contratto con il fornitore software: cosa deve contenere il DPA
Qualsiasi piattaforma che riceve, archivia o elabora note spese agisce come responsabile del trattamento ai sensi dell'articolo 28 del GDPR. Serve un atto di nomina formale (DPA, Data Processing Agreement) prima di iniziare a usare il servizio, non dopo.
- Istruzioni scritte sul trattamento, con divieto di usare i dati per finalità diverse dal servizio contrattato.
- Elenco di eventuali sub-responsabili (hosting, servizi di OCR esterni) con obbligo di notifica preventiva.
- Misure di sicurezza minime: cifratura dei dati in transito e a riposo, gestione degli accessi, procedure di backup documentate.
- Termini per la notifica di data breach e supporto in caso di richieste degli interessati.
Prima della firma vale la pena chiedere dettagli tecnici concreti: dove sono ospitati i server, con quale frequenza vengono eseguiti i backup, quali SLA garantiscono il ripristino. Una valutazione d'impatto (DPIA) diventa necessaria quando il trattamento riguarda grandi volumi di categorie particolari o un monitoraggio sistematico dei dipendenti; anche quando non è obbligatoria per legge, documentarne l'assenza motivata protegge l'azienda in caso di controllo.
Conservazione e dematerializzazione: i requisiti per la validità fiscale
Sostituire lo scontrino di carta con un file digitale è legittimo, ma solo se il processo rispetta tre requisiti tecnici precisi: immodificabilità, integrità e autenticità del documento. Non basta fotografare la ricevuta con lo smartphone e archiviarla in una cartella.
L'interpello n.142/2024 dell'Agenzia delle Entrate ha chiarito che i documenti informatici rilevanti ai fini fiscali devono garantire queste tre condizioni per essere validi in sede di controllo, in linea con quanto previsto dal Codice dell'amministrazione digitale (CAD) e dal D.M. 17 giugno 2014 sulla conservazione sostitutiva.
- Il processo di conservazione sostitutiva, se eseguito correttamente, permette la distruzione dell'originale cartaceo senza passaggi notarili aggiuntivi.
- I documenti conservati devono restare accessibili e leggibili per l'intero periodo previsto dalla normativa fiscale, generalmente fino alla scadenza dei termini di accertamento.
- La marca temporale e la firma digitale sul lotto di conservazione sono gli strumenti tecnici che garantiscono la non modificabilità nel tempo.
La dematerializzazione completa è praticabile quando il processo tecnico è solido: a quel punto il documento digitale sostituisce integralmente la carta, con lo stesso valore probatorio. Per un approfondimento sui requisiti tecnici passo dopo passo, la guida sulla conservazione sostitutiva dei documenti entra nel dettaglio delle procedure operative.
Misure tecniche e organizzative da attivare subito
La sicurezza dei dati nelle note spese si costruisce su pochi controlli, applicati con costanza. Non servono soluzioni complesse: servono regole chiare e verificate periodicamente.
- Minimizza a monte: raccogli solo i campi necessari al rimborso e alla deducibilità, separando i dati identificativi da quelli contabili dove possibile.
- Limita i privilegi di accesso: solo chi approva le spese e chi prepara la contabilità deve vedere i giustificativi completi.
- Cifra i dati sia in transito (durante l'invio) sia a riposo (nell'archivio), e definisci tempi di conservazione oltre i quali i dati vengono cancellati.
- Traccia ogni accesso con un log verificabile, incluso quello di commercialisti o consulenti esterni.
- Verifica periodicamente che i backup funzionino davvero, non solo che esistano.
La digitalizzazione, se ben progettata, facilita anche il controllo antifrode: separare nettamente i dati necessari al rimborso da quelli identificativi non necessari all'analisi aggregata riduce sia il rischio privacy sia le occasioni di spese gonfiate o duplicate.
Checklist operativa per adeguare la procedura note spese
Un adeguamento efficace segue una sequenza precisa, non interventi sparsi.
- Redigi un'informativa specifica sulle note spese, distinta da quella generale sul rapporto di lavoro, e aggiorna i moduli di rimborso.
- Definisci un workflow di approvazione con ruoli chiari: chi carica, chi verifica, chi archivia.
- Stabilisci regole scritte di redazione per i giustificativi sensibili, con un registro delle operazioni compiute.
- Firma un DPA con ogni fornitore software coinvolto nel processo, verificando le clausole di sicurezza.
- Predisponi backup regolari e conserva le prove documentali richieste in caso di controllo fiscale o ispezione del Garante.
| Fase | Responsabile tipico | Obiettivo |
|---|---|---|
| Informativa e policy | Ufficio legale/HR | Trasparenza verso i dipendenti |
| Workflow e redazione | Amministrazione | Minimizzazione e prova fiscale |
| DPA con fornitori | Legale/IT | Responsabilità contrattuale chiara |
| Backup e conservazione | IT/Amministrazione | Continuità e validità fiscale |
Per un quadro più ampio sui requisiti applicabili al passaggio dal cartaceo al digitale, la guida su nota spese digitale per l'amministrazione aziendale approfondisce gli aspetti procedurali che questa checklist riassume.
Un esempio concreto: come funziona in pratica con Nota Spese Smart
Un flusso automatizzato mostra bene come si applicano questi principi. Con un sistema automatizzato, il dipendente può inviare lo scontrino via Telegram, un'intelligenza artificiale estrae solo i dati contabili necessari (data, importo, categoria) e genera un report PDF pronto per il commercialista.
- La classificazione automatica può ridurre la manipolazione manuale dei giustificativi sensibili da parte di più persone.
- La gestione multi-azienda sotto un unico abbonamento può evitare di duplicare dati tra piattaforme diverse.
- Prima di sottoscrivere qualsiasi servizio simile, verifica sempre dove sono conservati i backup e se il fornitore firma un DPA conforme all'articolo 28.
Cosa conta davvero quando si parte da zero
La priorità reale non è scrivere l'informativa perfetta al primo colpo, ma avere in tre mesi una policy chiara, un DPA firmato con i fornitori e controlli tecnici essenziali attivi. L'ostacolo più comune non è tecnico: è la resistenza dei dipendenti a documentare spese personali e la tentazione di oscurare troppo, perdendo la prova fiscale insieme al dato sensibile. Prima di estendere qualsiasi nuova regola a tutta l'azienda, testala su un singolo reparto per un mese.
— Marco
Nota Spese Smart: la conformità GDPR integrata nel flusso di lavoro
Nota Spese Smart nasce per chi deve rispondere sia al fisco sia al Garante, non solo per velocizzare i rimborsi. L'invio degli scontrini via Telegram, l'estrazione dati con intelligenza artificiale e la generazione automatica dei report PDF riducono i passaggi manuali in cui i dati sensibili passano da una persona all'altra senza controllo, e la gestione multi-azienda sotto un unico abbonamento evita di sparpagliare gli stessi dati su più strumenti scollegati.
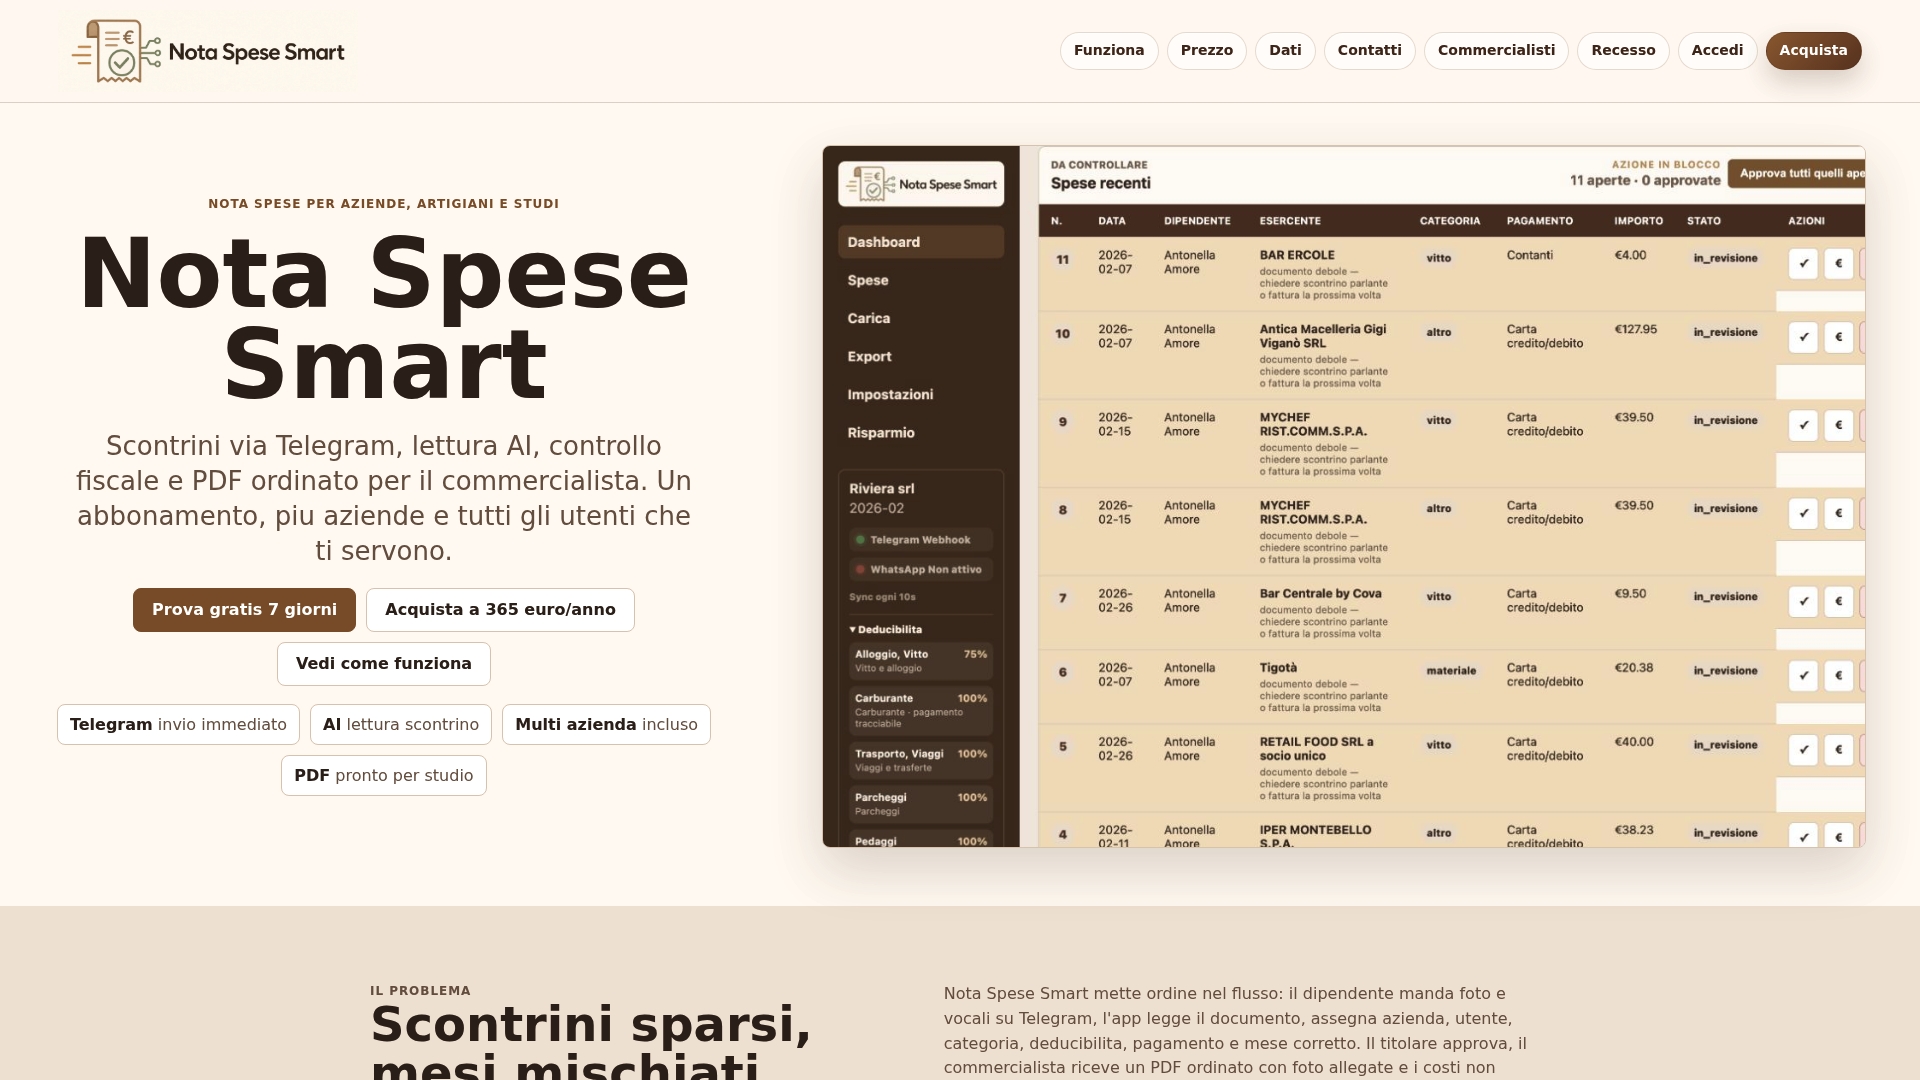
È sempre consigliabile chiedere il DPA, le condizioni di backup e i termini di conservazione sostitutiva, in quanto sono elementi importanti per eventuali controlli fiscali o privacy. La pagina del software per la gestione delle note spese aziendali descrive nel dettaglio queste funzionalità, incluso l'output pronto per il commercialista. Puoi attivare la prova gratuita di sette giorni e verificare direttamente se il flusso si adatta alla tua organizzazione prima di impegnarti su un abbonamento.
Fonti
Diritti degli interessati - Garante Privacy; interpello n.142/2024; Codice dell'amministrazione digitale e D.M. 17 giugno 2014; per approfondire l'implementazione organizzativa, la guida passo dopo passo all'implementazione del GDPR.
Questo articolo fornisce informazioni generali e non sostituisce il parere di un avvocato qualificato. Consulta un professionista legale qualificato riguardo al tuo caso specifico prima di agire in base a questo contenuto.
- Diritti degli interessati - Garante Privacy
- Dematerializzazione e conservazione delle note spese: cosa fare
- Rimozione di dati sensibili da note spese