In Italia il dipendente non deve firmare digitalmente la propria nota spese. La firma elettronica necessaria interviene nella fase di conservazione a norma, quando il responsabile della conservazione appone la propria firma digitale e la marca temporale sul pacchetto documentale. Solo a questo punto, e non prima, l'azienda può distruggere gli originali cartacei.
In breve:
- La firma digitale sulla nota spese si appone solo durante la fase di conservazione sostitutiva da parte del responsabile autorizzato, non dal dipendente.
- La validità legale del documento informatico richiede il rispetto di requisiti tecnici come immodificabilità, integrità e autenticità, garantiti dal processo di conservazione.
- La trasmissione dei dati tramite app o sistema OCR non rende automaticamente un documento originale, serve l'intero percorso di conservazione conforme alle norme.
- La responsabilità del processo di firma digitale e marcatura temporale ricade sul responsabile della conservazione, che deve essere qualificato e dotato di log di sistema tracciabili.
- Per assicurarne la validità, le aziende devono scegliere un conservatore qualificato AGID e seguire una corretta sequenza operativa, dall'acquisizione alla distruzione degli originali.
Indice
- Quadro normativo essenziale: CAD, DM 17/06/2014 e prassi dell'Agenzia delle Entrate
- Chi firma e quando: il ruolo del responsabile della conservazione
- Il processo operativo passo per passo, dall'acquisizione alla conservazione a norma
- I requisiti tecnici per una conservazione a norma valida
- Quali strumenti servono e come scegliere quello giusto
- Vantaggi e rischi pratici della dematerializzazione
- Checklist operativa per avviare il progetto in azienda
- Un caso operativo concreto: come si integra AI e conservazione nel flusso quotidiano
- Priorità pratiche per chi deve avviare il rollout
- Come Notaspesesmart si inserisce in questo percorso di conformità
- Fonti
Quadro normativo essenziale: CAD, DM 17/06/2014 e prassi dell'Agenzia delle Entrate
La base giuridica di tutto il processo è il Codice dell'amministrazione digitale (D.Lgs. 82/2005, noto come CAD), che disciplina la formazione, la gestione e la conservazione del documento informatico. Il CAD stabilisce un principio semplice ma spesso trascurato: un documento digitale ha lo stesso valore probatorio di un originale cartaceo solo se rispetta determinati requisiti tecnici, non per il solo fatto di esistere in formato elettronico.
Il DM 17/06/2014 entra nel merito operativo: definisce come si forma, si trasmette e si conserva un documento informatico, e quali garanzie tecniche servono per attribuirgli piena efficacia legale. Per una nota spese aziendale, questo significa che la semplice foto di uno scontrino caricata su un'app non basta a renderlo "originale" agli occhi del fisco, finché non completa un percorso di conservazione sostitutiva conforme.
Su questo punto specifico, l'Agenzia delle Entrate ha fornito chiarimenti decisivi attraverso due interpelli diventati riferimento per chi si occupa di dematerializzazione. La risposta all'interpello n. 740/2021 chiarisce che la firma elettronica sulla nota spese e sui relativi allegati si applica solo nella fase della conservazione elettronica, apposta dal responsabile della conservazione: la normativa non richiede la firma digitale del dipendente per la formazione del documento informatico. L'interpello 403/2019 aveva già affrontato casi analoghi legati alla gestione di giustificativi di spesa dematerializzati, confermando lo stesso impianto interpretativo.
Tre concetti tecnici tornano continuamente in questa materia e vale la pena fissarli da subito:
- Documento informatico: qualunque rappresentazione digitale di atti, fatti o dati giuridicamente rilevanti, che acquisisce valore legale solo rispettando i requisiti del CAD.
- Originale non unico: un documento (come uno scontrino standard emesso in serie) che, non essendo l'unico esemplare esistente di quell'informazione, può essere dematerializzato con procedure semplificate rispetto a un "originale unico".
- Valore probatorio: la capacità del documento di fare prova in sede fiscale o giudiziaria, che dipende dal rispetto dell'intera catena di conformità, non da un singolo passaggio isolato.
C'è un'eccezione che molte guide ignorano: quando i giustificativi provengono da controparti extra UE senza adeguata assistenza amministrativa, l'Agenzia delle Entrate li può considerare "originali unici", con la conseguente necessità di procedure integrative che coinvolgono un pubblico ufficiale, come emerge dalla risposta n. 417/2019. Per la maggioranza delle trasferte in Italia o in UE questo scenario non si presenta, ma un responsabile che gestisce viaggi internazionali frequenti deve tenerlo a mente.
Chi firma e quando: il ruolo del responsabile della conservazione
La figura centrale di tutto il processo non è il dipendente che carica lo scontrino, né il manager che approva la spesa. È il responsabile della conservazione, la persona (o il soggetto delegato) che porta a termine il processo di conservazione sostitutiva apponendo la propria firma digitale qualificata e la marca temporale sul pacchetto di versamento.
Questo passaggio è conclusivo, non preliminare. Prima che arrivi la firma del responsabile della conservazione, il documento resta una bozza digitale con valore probatorio incerto: dopo, diventa un documento informatico a tutti gli effetti, con la stessa forza di un originale cartaceo firmato e archiviato.
Il ruolo può essere svolto internamente da una figura aziendale formata, oppure delegato a un conservatore qualificato esterno che opera secondo le differenze pratiche tra PEC e firma digitale, seguendo gli standard AGID. In entrambi i casi valgono alcune condizioni operative:
- Ogni attività di firma deve essere tracciata con log di sistema che registrino data, ora e identità del firmatario.
- Le deleghe di responsabilità vanno formalizzate per iscritto e comunicate a chi gestisce l'audit interno.
- Il pacchetto di conservazione deve includere metadati sufficienti a ricostruire l'intero percorso del documento, dall'acquisizione alla firma finale.
Perché, allora, il dipendente non firma quasi mai digitalmente la propria nota spese? Perché la sua "firma" nel flusso ordinario è l'autenticazione al portale o all'app aziendale: un'identificazione univoca che attesta la provenienza del dato, non un atto di sottoscrizione legale del documento finale. È una distinzione sottile ma decisiva, e molte aziende continuano a confonderla, introducendo passaggi di firma superflui che complicano il processo senza aggiungere alcun valore giuridico.
Il processo operativo passo per passo, dall'acquisizione alla conservazione a norma
Un flusso di dematerializzazione delle note spese conforme segue cinque fasi distinte. Saltarne una, o invertirne l'ordine, è il motivo più comune per cui un'azienda scopre solo durante un controllo fiscale che la sua "digitalizzazione" non ha alcun valore probatorio.
- Acquisizione digitale del giustificativo. Il dipendente fotografa lo scontrino con lo smartphone o lo scannerizza; un sistema OCR estrae automaticamente importo, data, esercente e categoria di spesa.
- Autenticazione univoca dell'utente. L'accesso al portale o all'app deve identificare in modo certo chi ha caricato il documento. Strumenti come SPID offrono un livello di identificazione digitale riconosciuto a livello nazionale, utile per rafforzare questa fase anche se non sempre obbligatorio nei flussi aziendali interni.
- Controlli automatici e revisione umana. Sistemi basati su intelligenza artificiale verificano coerenza tra scontrino e nota, rilevano doppie sottomissioni e segnalano anomalie; un responsabile approva o respinge la spesa.
- Apposizione della firma digitale e della marca temporale. Il responsabile della conservazione (interno o il conservatore qualificato incaricato) firma digitalmente il pacchetto e vi associa una marca temporale, completando la formazione del documento informatico.
- Invio al conservatore accreditato AGID e verifica dei criteri di distruzione. Solo dopo che il conservatore ha perfezionato il processo, come confermato dalla risposta n. 142/2024 dell'Agenzia delle Entrate, l'azienda può distruggere gli originali cartacei.
Un consiglio: non affidatevi mai a un'unica piattaforma che promette "tutto in uno" senza verificare esplicitamente chi detiene il ruolo di responsabile della conservazione nel contratto. Chiedete sempre di vedere l'attestazione di accreditamento AGID del conservatore prima di firmare qualsiasi accordo.
Questo schema vale sia per aziende che gestiscono tutto internamente, sia per chi si appoggia a un fornitore esterno per l'intero processo di conservazione sostitutiva.
I requisiti tecnici per una conservazione a norma valida
La conservazione sostitutiva non è un concetto astratto: si misura su quattro requisiti tecnici precisi, e ciascuno ha un'applicazione concreta nel contesto delle note spese.
- Immodificabilità: una volta formato, il documento non può essere alterato senza lasciare traccia. Per una nota spese, significa che dopo l'approvazione nessuno può modificare importi o categorie senza generare un log visibile.
- Integrità: il contenuto informativo resta identico dal momento della firma fino alla consultazione futura, anche a distanza di anni.
- Autenticità: il documento è riconducibile con certezza al suo autore e al processo che lo ha generato.
- Leggibilità: il documento deve rimanere accessibile e comprensibile nel tempo, anche se i formati tecnologici cambiano.
Le Linee guida AgID sul documento informatico e il DM 17/06/2014 definiscono esattamente come queste proprietà vanno garantite tecnicamente, e non lasciano molto margine di interpretazione: un sistema che non le rispetta produce copie digitali senza valore legale, per quanto ordinate e ben organizzate possano apparire all'utente.
Sul piano dei formati di firma, gli standard europei più usati in Italia per la conservazione documentale sono PAdES (per i PDF), CAdES (per file generici) e XAdES (per documenti XML, tipici delle fatture elettroniche). Ognuno applica la firma digitale qualificata secondo modalità diverse, ma tutti rispondono al regolamento eIDAS a livello europeo. Nella pratica delle note spese, PAdES è quello più diffuso perché il pacchetto di conservazione è quasi sempre un PDF strutturato che raccoglie scontrini, approvazioni e metadati.
Il conservatore qualificato AGID, infine, non si limita a firmare: deve mantenere un indice di ricerca sui metadati (data, importo, categoria, dipendente) che permetta di recuperare un documento specifico anche dopo anni, requisito indispensabile in caso di verifica fiscale. Trovare un fornitore adatto passa dalla consultazione dell'elenco pubblico dei conservatori qualificati AGID, l'unico strumento ufficiale per verificare che un fornitore sia davvero accreditato e non solo genericamente "conforme".
Quali strumenti servono e come scegliere quello giusto
Il mercato della dematerializzazione delle note spese si divide in quattro categorie di strumenti, spesso combinate in un'unica soluzione o distribuite su fornitori diversi.
Le app di acquisizione mobile permettono ai dipendenti di fotografare lo scontrino sul momento, riducendo drasticamente il rischio di perdita del giustificativo. Le piattaforme di gestione delle note spese orchestrano il flusso completo: raccolta, categorizzazione, approvazione, reportistica. I servizi OCR e AI estraggono automaticamente i dati dagli scontrini e verificano coerenza e duplicati, un lavoro che manualmente richiederebbe ore per ogni ciclo di rendicontazione. I conservatori qualificati AGID, infine, chiudono il cerchio applicando la firma digitale e la marca temporale che rendono tutto legalmente valido.
Nella scelta di uno strumento, alcuni criteri contano più di altri:
- Integrazione con il gestionale o l'ERP aziendale, per evitare doppie registrazioni contabili e riconciliazioni manuali.
- Sicurezza dei dati, con crittografia dei documenti sensibili sia in transito che a riposo.
- Supporto nativo alla firma e alla conservazione a norma, o quantomeno un'integrazione dichiarata con un conservatore accreditato AGID.
- Modello di licenza: le soluzioni in abbonamento (SaaS) hanno costi iniziali contenuti e aggiornamenti automatici; le installazioni on premise richiedono più investimento iniziale ma offrono maggiore controllo sui dati per aziende con esigenze particolari di compliance interna.
Per la maggior parte delle piccole e medie imprese italiane, un modello SaaS con conservatore integrato o facilmente collegabile resta la scelta più pragmatica: evita di dover gestire in casa competenze normative e infrastrutturali che richiedono aggiornamento costante.
Vantaggi e rischi pratici della dematerializzazione
I benefici di un flusso digitale ben costruito sono tangibili: meno tempo perso a rincorrere scontrini smarriti, meno errori di trascrizione manuale, maggiore visibilità per il commercialista che riceve report già strutturati invece di scatole di carta.
Ma i rischi di conformità sono reali e concentrati in tre punti ricorrenti. Il primo è la distruzione prematura degli originali cartacei, prima che la conservazione sostitutiva sia stata effettivamente perfezionata con firma e marca temporale: un errore che può vanificare la deducibilità fiscale della spesa in caso di controllo. Il secondo è un processo non tracciato, dove mancano log di accesso e modifica che dimostrino l'integrità del documento nel tempo. Il terzo è la scelta di un conservatore non qualificato, spesso un semplice servizio di archiviazione cloud che promette "conservazione digitale" senza essere accreditato AGID.
Le prassi contabili segnalano proprio questo come l'errore più diffuso tra le aziende che iniziano un percorso di dematerializzazione: confondere la semplice scansione con la conservazione a norma, convinte che basti avere una copia digitale leggibile per essere in regola. Non è così: senza la firma digitale del responsabile della conservazione e la marca temporale, quel file resta una copia informale, priva di valore probatorio pieno.
Per limitare questi rischi, tre controlli fanno la differenza concreta: verificare periodicamente l'accreditamento del conservatore nell'elenco AGID, testare a campione la leggibilità dei documenti archiviati negli anni precedenti, e mantenere una policy scritta su chi può accedere e modificare i pacchetti di conservazione.
Checklist operativa per avviare il progetto in azienda
Passare dalla teoria all'implementazione richiede un percorso ordinato, non un cambio improvviso di procedure che rischia di lasciare buchi normativi nei primi mesi.
- Nominare formalmente il responsabile della conservazione (interno o tramite delega a un conservatore esterno) e il referente del progetto di dematerializzazione.
- Scrivere una policy aziendale interna che definisca chi carica le spese, chi approva, e con quali tempistiche massime.
- Formare il personale sull'uso pratico dell'app o del portale, con particolare attenzione a come fotografare correttamente uno scontrino per garantire una lettura OCR affidabile.
- Eseguire un test pilota su un campione ridotto di dipendenti o un singolo ufficio, verificando i tassi di errore dell'estrazione automatica dei dati e la qualità dei controlli.
- Integrare formalmente il conservatore qualificato AGID nel flusso, verificando che l'accreditamento sia attivo e i formati di firma (PAdES o equivalenti) siano supportati.
- Fissare una timeline realistica: un progetto di dematerializzazione completo, dal test pilota all'operatività su tutta l'azienda, richiede un periodo di tempo adeguato per formazione e assestamento, includendo formazione e assestamento dei processi.
Un consiglio: non saltate il test pilota nemmeno se avete fretta. Un errore di configurazione scoperto su cinque dipendenti costa una settimana; lo stesso errore scoperto su cinquanta, dopo sei mesi di archiviazione non conforme, può costare una revisione fiscale completa dei documenti pregressi.
Sul fronte dei costi, orientativamente si distinguono tre voci: il setup iniziale della piattaforma di gestione (spesso incluso nell'abbonamento SaaS), il canone periodico del servizio di conservazione qualificata, e le ore dedicate alla formazione interna, che pesano più sul tempo del personale che sul budget diretto.
Un caso operativo concreto: come si integra AI e conservazione nel flusso quotidiano
Un esempio utile per capire come i pezzi si incastrano nella pratica quotidiana è il flusso adottato da Notaspesesmart. Il dipendente invia la foto dello scontrino direttamente via Telegram, senza dover installare app aggiuntive o accedere a portali complessi: l'app diventa uno strumento che il dipendente ha già in tasca.
Da lì, un sistema di intelligenza artificiale estrae automaticamente i dati rilevanti (importo, data, esercente, categoria di spesa) ed esegue controlli di coerenza, verificando ad esempio che lo stesso scontrino non venga inviato due volte. Questo genere di controllo automatico, come confermano le analisi pratiche sull'interpello AGE n. 740, riduce sensibilmente il carico di lavoro manuale, ma non sostituisce mai la firma digitale del responsabile della conservazione: resta un livello di qualità dei dati, non un passaggio di validità legale.
I dati validati confluiscono in un report PDF già organizzato, pronto per essere consegnato al commercialista senza settimane di raccolta e ordinamento manuale degli scontrini cartacei. Per le aziende che gestiscono più realtà sotto lo stesso abbonamento, la gestione multi-azienda evita di dover separare manualmente le spese di ciascuna entità, un problema che consuma ore ogni mese in molte piccole strutture.
Alcuni vantaggi operativi che emergono da questo tipo di flusso:
- Riduzione drastica della perdita di scontrini, il problema più citato dai responsabili amministrativi.
- Tempi di preparazione dei report per il commercialista ridotti da giorni a poche ore.
- Backup quotidiano dei dati, che riduce il rischio di perdita documentale in caso di problemi tecnici.
- Compatibilità del flusso con l'integrazione verso un conservatore qualificato AGID per completare la parte di firma digitale e marca temporale.
Priorità pratiche per chi deve avviare il rollout
Chi si trova a dover impostare da zero questo processo in azienda tende a commettere lo stesso errore: pensare prima alla tecnologia e solo dopo alla governance. È l'ordine sbagliato. La prima cosa da fare non è scegliere un'app, ma nominare chi sarà responsabile della conservazione e verificare, nell'elenco AGID, quale conservatore qualificato si integra meglio con i propri sistemi contabili esistenti.
Il secondo errore comune è voler digitalizzare tutto in un colpo. Un rollout graduale, con un test su un campione ristretto di dipendenti per due o tre mesi, permette di scoprire i problemi di configurazione (scontrini illeggibili dall'OCR, categorie di spesa mal mappate) quando riguardano ancora poche persone e non centinaia di documenti già archiviati.
La formazione del personale, spesso trattata come un dettaglio secondario, è in realtà il fattore che determina se il progetto funziona o si trasforma in un doppio lavoro. Un dipendente che fotografa male uno scontrino, con luce insufficiente o taglio parziale, costringe il sistema a un controllo manuale che vanifica il risparmio di tempo promesso dall'automazione. Investire due ore di formazione iniziale vale più di qualsiasi funzione avanzata del software.
— Marco
Come Notaspesesmart si inserisce in questo percorso di conformità
Notaspesesmart nasce per risolvere esattamente il problema che rende complicata la fase di acquisizione: gli scontrini che si perdono, si accumulano o arrivano in ritardo al commercialista. Invece di chiedere ai dipendenti di imparare un'app dedicata, sfrutta Telegram, uno strumento che quasi tutti hanno già installato, per raccogliere ogni spesa nel momento in cui viene sostenuta.
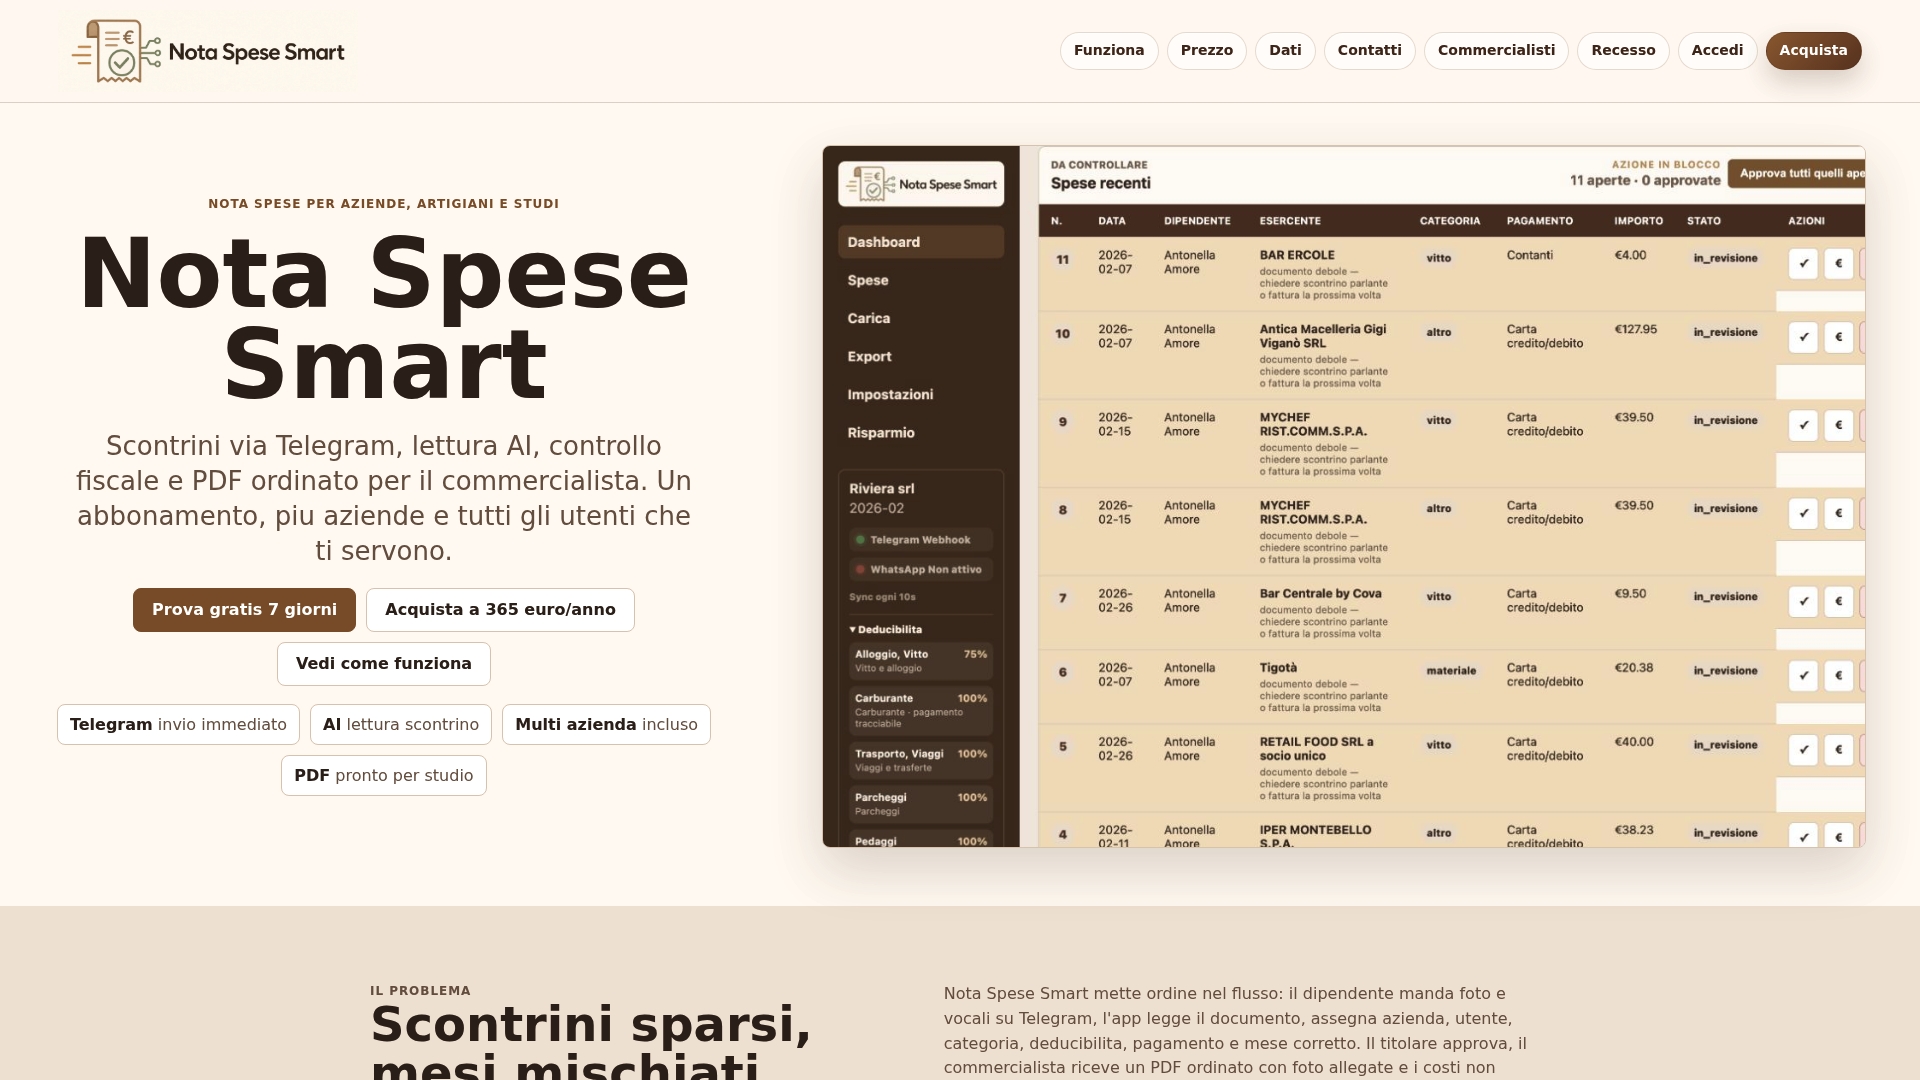
Il sistema di intelligenza artificiale estrae i dati dallo scontrino, li classifica automaticamente per categoria e prepara un report PDF già pronto per il commercialista, eliminando ore di lavoro manuale di riordino. La gestione multi-azienda sotto un unico abbonamento è pensata per studi professionali e aziende con più entità da amministrare, senza dover separare manualmente le spese di ciascuna. Il flusso descritto in questo articolo, dall'acquisizione alla conservazione a norma, si integra naturalmente con questo tipo di processo: Notaspesesmart gestisce la parte di raccolta, classificazione e reportistica, lasciando poi al conservatore qualificato AGID scelto dall'azienda il compito della firma digitale finale.
Chi vuole verificare come funziona nel concreto può consultare la pagina del software note spese aziendali e attivare la prova gratuita di sette giorni per testare il flusso su un campione ridotto di dipendenti, esattamente come consigliato nella checklist di rollout.
Fonti
- Agenzia delle Entrate — Risposta all’interpello n. 740/2021
- Entrate — Risposta n. 142/2024 su dematerializzazione note spese
- AGID — Linee guida sul documento informatico
- Elenco conservatori qualificati - AGID