Per ridurre le frodi note spese, servono tre misure immediate: una policy scritta con limiti chiari sui rimborsi, controlli documentali automatizzati con OCR e audit trail, e un campionamento manuale periodico sulle spese approvate. Chi applica solo una di queste tre linee lascia scoperti gli altri due fronti, e i truffatori lo sanno bene.
In breve:
- La prevenzione delle frodi nelle note spese richiede l'applicazione simultanea di policy scritte, controlli automatizzati e audit manuali periodici per essere efficace.
- Le frodi più comuni includono spese gonfiate o riclassificate, giustificativi falsificati con l'IA, rimborsi duplicati e fatture false o note di viaggio inesistenti.
- Un controllo affidabile si basa sulla verifica di date, prezzi, metadati e qualità delle immagini, con l'aggiunta di un secondo livello di analisi automatica o umana.
- La gestione digitale delle note spese, con invio tramite SMS o app, e l'uso di strumenti tecnologici avanzati, riducono notevolmente il rischio di frodi e accelerano i processi.
- La scoperta di frodi si verifica spesso tardivamente, quando già si sono accumulati piccoli schemi ripetuti nel tempo, rendendo essenziale un monitoraggio periodico e una formazione dei dipendenti.
Indice
- Le tipologie principali di frode nelle note spese
- Come riconoscere una nota spese sospetta
- Le policy e i controlli che prevengono le frodi
- Come indagare una sospetta frode nelle note spese
- Le tecnologie che aiutano a rilevare e prevenire le frodi
- Un esempio pratico di controllo integrato
- Impatto economico e tempo medio di scoperta delle frodi
- Aspetti legali e sanzioni per frode nelle note spese
- Chi fa cosa: ruoli e responsabilità aziendali
- La mia prospettiva: perché il fenomeno sta peggiorando
- Quando conviene passare a una gestione digitale delle note spese
- Fonti
Le tipologie principali di frode nelle note spese
Le frodi note spese seguono schemi ricorrenti, non invenzioni originali. Riconoscerli è il primo passo per bloccarli prima dell'approvazione.
- Spese gonfiate o riclassificate: un pranzo di lavoro diventa una cena più cara, oppure una spesa personale viene descritta come trasferta.
- Giustificativi falsificati o generati con l'intelligenza artificiale: scontrini creati da zero con strumenti generativi, che oggi includono dettagli realistici come macchie, pieghe o loghi coerenti e rendono il controllo visivo insufficiente, come mostrano esempi pubblici di scontrini creati con l'IA.
- Rimborsi duplicati: la stessa spesa viene caricata due volte, magari su periodi contabili diversi o con formati leggermente modificati.
- Fatture false e note di viaggio inesistenti: documenti che descrivono trasferte o acquisti mai avvenuti, spesso costruiti su modelli reali copiati da altre spese approvate.
Le guide di settore che raccolgono le frodi più comuni indicano proprio queste quattro categorie come le più frequenti, insieme a varianti minori come i biglietti di trasporto alterati. Il denominatore comune è la ripetibilità: chi frode una volta e non viene scoperto tende a ripetere lo schema, aumentando gradualmente l'importo.
Come riconoscere una nota spese sospetta
Un controllo efficace non richiede strumenti costosi, ma un metodo sistematico applicato a ogni rimborso prima dell'approvazione.
- Verificare la coerenza di date e orari: uno scontrino con orario incompatibile con l'agenda del dipendente (per esempio un pranzo registrato durante un volo) è un segnale immediato.
- Controllare i prezzi rispetto al contesto geografico: una cena da 150 € in una città con costi della vita bassi merita una domanda in più.
- Analizzare i metadati del file: una foto con data di creazione diversa dalla data dello scontrino, o un PDF modificato di recente, sono indizi concreti.
- Cercare pattern numerici ricorrenti: importi che finiscono sempre con le stesse cifre, o che si ripetono identici in mesi diversi, tradiscono spesso una costruzione artificiale del documento.
- Osservare la qualità dell'immagine: sfocature innaturali, ombre incoerenti con la fonte di luce o testure troppo uniformi possono indicare un'immagine generata piuttosto che fotografata.
Un consiglio: non fidarti solo dell'occhio umano. Le immagini prodotte con l'intelligenza artificiale generativa riproducono dettagli realistici come pieghe e macchie proprio per superare un controllo visivo superficiale: serve sempre un secondo livello di verifica, anche solo campionario.
Un buon controllo incrocia sempre almeno due di questi indicatori prima di respingere o approvare una spesa.
Le policy e i controlli che prevengono le frodi
La prevenzione funziona quando la policy è scritta, comunicata e applicata senza eccezioni informali. Ecco cosa deve contenere, come minimo:
- Limiti di spesa per categoria (pasti, trasporti, alloggio) con importi massimi giornalieri.
- Obbligo di allegare il giustificativo originale entro un termine massimo (per esempio 7 giorni dalla spesa).
- Elenco delle spese non rimborsabili, per evitare ambiguità interpretative.
- Soglie oltre le quali serve una doppia approvazione.
La segregazione dei compiti resta la misura più sottovalutata: chi carica la spesa non dovrebbe mai essere la stessa persona che la approva, e chi approva non dovrebbe gestire anche il pagamento effettivo. Le aziende che applicano approvazioni multilivello per importi sopra una certa soglia riducono drasticamente le frodi di importo medio-alto, perché costringono il truffatore a superare più filtri indipendenti.
Il campionamento periodico è il complemento indispensabile: anche con controlli automatizzati, un audit trimestrale su un campione casuale di note spese approvate scopre schemi che i controlli ordinari lasciano passare. Infine, la formazione dei dipendenti non è un accessorio: molte irregolarità nascono da ambiguità nella policy, non da intenzione fraudolenta, e un breve corso annuale chiarisce cosa è accettabile prima che diventi un problema disciplinare.
Come indagare una sospetta frode nelle note spese
Quando un sospetto emerge, la sequenza delle azioni conta quanto la loro sostanza.
- Sospendi il pagamento della nota spese in questione senza comunicare immediatamente il motivo al dipendente coinvolto.
- Salva tutti i documenti originali, comprese le versioni digitali con metadati intatti, prima che possano essere modificati o cancellati.
- Coinvolgi i reparti competenti: risorse umane per gli aspetti disciplinari, ufficio legale per le implicazioni contrattuali, funzione di audit interno per la ricostruzione dei fatti.
- Documenta ogni passaggio, con timestamp e responsabili, perché la tracciabilità digitale diventa la prova principale in caso di contestazione o azione legale. Gli analisti che si occupano di frodi aziendali sottolineano proprio come la prova verificabile e la tracciabilità dei fatti siano decisive per qualunque azione successiva, disciplinare o giudiziaria.
Non anticipare conclusioni prima di aver raccolto tutto il materiale: un'accusa prematura, se infondata, espone l'azienda a rischi legali maggiori della frode stessa.
Le tecnologie che aiutano a rilevare e prevenire le frodi
Gli strumenti tecnologici non sostituiscono il giudizio umano, ma riducono drasticamente il volume di controlli manuali necessari.
- OCR e riconciliazione automatica: estrae dati da scontrini e fatture, li confronta con le policy e segnala automaticamente le anomalie di importo o categoria.
- Analisi dei pattern con l'intelligenza artificiale: identifica comportamenti ricorrenti (stesso importo, stesso fornitore, stesso giorno della settimana) che un revisore umano difficilmente nota su grandi volumi.
- Audit trail e controllo versioni: registra chi ha caricato, modificato o approvato ogni documento, con data e ora immodificabili.
- Verifica dei metadati delle immagini: rileva incongruenze tra data di scatto e data dichiarata della spesa.
Il rovescio della medaglia è che circa il 14% dei documenti irregolari rilevati dai software di gestione spese nel 2025 era stato generato con strumenti di intelligenza artificiale, la stessa tecnologia che serve a difendersi viene usata anche per attaccare. Per questo la combinazione vince sempre sulla singola misura: un sistema di OCR che digitalizza correttamente uno scontrino falso ben fatto non basta, serve l'incrocio con pattern comportamentali e, periodicamente, l'occhio di un revisore.
Un esempio pratico di controllo integrato
Un flusso che riduce il margine di manipolazione parte dal momento stesso della spesa. Il dipendente invia lo scontrino via Telegram non appena effettua l'acquisto, generando un timestamp difficile da falsificare a posteriori: un tipo di riscontro come la gestione degli scontrini via Telegram con supporto multimediale permette di ancorare la prova al momento reale della transazione.
Da lì, l'intelligenza artificiale estrae automaticamente i dati (importo, data, categoria) e li organizza in un report PDF pronto per il commercialista, riducendo il tempo tra spesa e verifica.
- Timestamp automatico alla ricezione, non alla rielaborazione successiva del dipendente.
- Estrazione dati coerente, senza trascrizione manuale soggetta a errori o manipolazioni.
- Gestione multi-azienda con backup quotidiano, utile per conservare le prove in caso di controversia.
Impatto economico e tempo medio di scoperta delle frodi
Le frodi note spese raramente si manifestano come un singolo evento eclatante. Gli analisti che studiano questi schemi descrivono un fenomeno lento e cumulativo: micro-irregolarità ripetute nel tempo che, prese singolarmente, sembrano trascurabili ma che nell'arco di mesi o anni possono generare perdite consistenti.
Questa natura graduale è anche il motivo per cui la scoperta arriva quasi sempre tardi. Un dipendente che gonfia una cena di 20 € ogni settimana non attira l'attenzione di nessun controllo puntuale, ma su base annua quella cifra si moltiplica per decine di occorrenze. Le aziende che si affidano solo a controlli a campione occasionali tendono a scoprire questi schemi solo quando qualcuno segnala un'anomalia evidente, spesso dopo che il pattern si è consolidato per mesi.
Il costo reale, quindi, non è quasi mai la singola nota spese sospetta, ma la somma di tante piccole irregolarità che passano inosservate. Un audit trimestrale strutturato, che analizza le tendenze su base numerica invece di controllare singole spese isolate, individua questi schemi molto prima di un controllo casuale. La differenza tra un'azienda che scopre la frode dopo tre mesi e una che la scopre dopo due anni si misura in ordini di grandezza sul danno economico complessivo, anche quando l'importo medio per singola spesa resta modesto.
Aspetti legali e sanzioni per frode nelle note spese
Una nota spese falsificata non è solo una violazione di policy interna: può configurare reati specifici secondo il diritto penale e civile italiano. La falsificazione di documenti (scontrini, fatture, ricevute) rientra potenzialmente nelle previsioni sul falso documentale, mentre l'ottenimento di un rimborso su base fraudolenta può integrare gli estremi della truffa, soprattutto quando lo schema è ripetuto e consapevole.
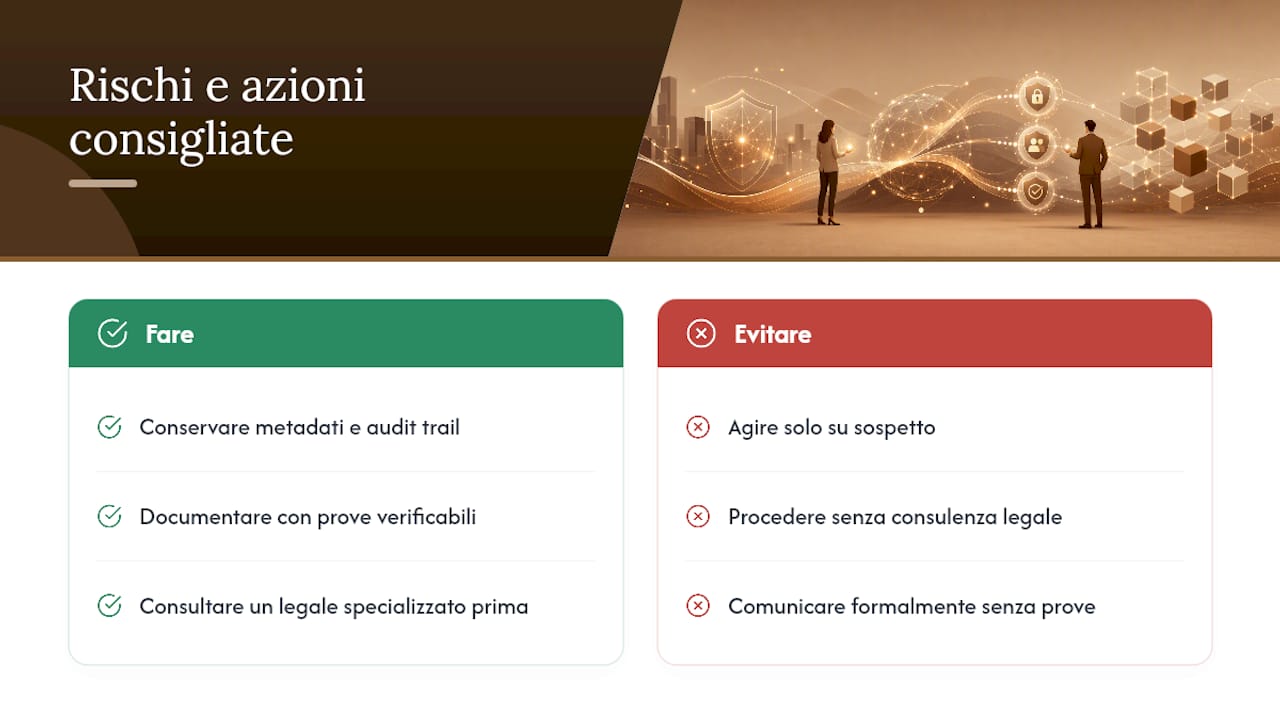
Sul piano del rapporto di lavoro, una frode documentata e provata costituisce quasi sempre giusta causa di licenziamento, perché lede irrimediabilmente il rapporto fiduciario tra azienda e dipendente. La solidità della prova, però, è decisiva: un'azienda che agisce sulla base di un semplice sospetto, senza documentazione verificabile, rischia di perdere una causa per licenziamento illegittimo. Ecco perché la tracciabilità digitale, i metadati conservati e l'audit trail non sono solo strumenti tecnici, ma la base giuridica su cui costruire un'eventuale azione disciplinare o legale.
Le conseguenze non si limitano al rapporto individuale. Se lo schema di frode coinvolge più dipendenti o importi rilevanti, l'azienda può valutare una denuncia penale, che apre un procedimento separato dalla gestione interna del rapporto di lavoro. In questi casi la consulenza di un legale specializzato in diritto del lavoro o penale d'impresa diventa indispensabile prima di qualunque comunicazione formale al dipendente, per evitare errori procedurali che vanifichino la solidità delle prove raccolte.
Chi fa cosa: ruoli e responsabilità aziendali
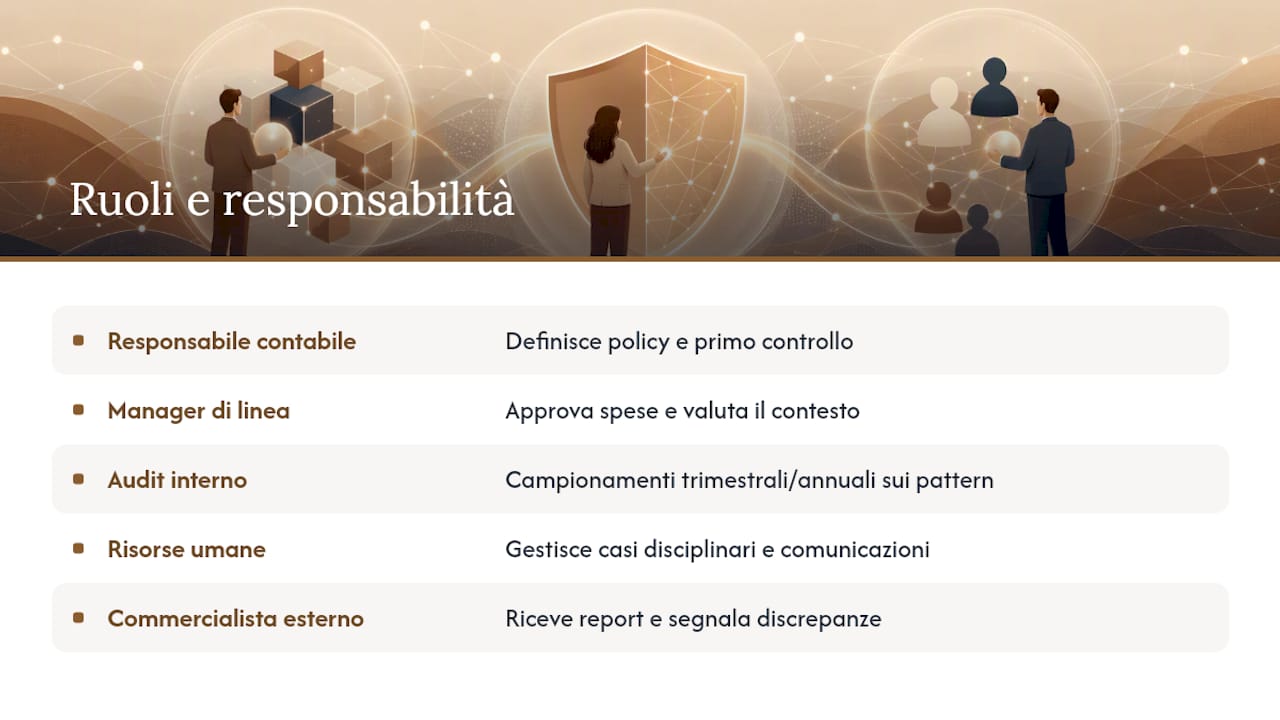
La prevenzione delle frodi note spese funziona solo quando le responsabilità sono distribuite, non concentrate in una sola figura.
Il responsabile amministrativo o contabile definisce la policy, ne verifica l'applicazione quotidiana e gestisce il primo livello di controllo sulle note spese caricate. È la figura che intercetta la maggior parte delle anomalie di routine, prima che arrivino a un livello di approvazione superiore.
Il manager di linea approva le spese del proprio team e ha il vantaggio di conoscere il contesto reale delle trasferte: sa se una cena da 150 € per un cliente specifico è plausibile o anomala. Il suo ruolo è complementare a quello amministrativo, non sostitutivo.
L'audit interno, dove presente, conduce i campionamenti periodici e le verifiche approfondite sui pattern numerici, lavorando su base trimestrale o annuale piuttosto che sulla singola transazione.
Le risorse umane intervengono quando il sospetto si trasforma in caso disciplinare, gestendo la comunicazione con il dipendente e le eventuali conseguenze contrattuali.
Il commercialista o consulente esterno riceve i report consolidati e spesso nota discrepanze che chi lavora dentro l'azienda, abituato a certi pattern, non vede più. Una segregazione chiara di questi ruoli riduce il rischio che un singolo punto di controllo debole comprometta tutto il sistema.
La mia prospettiva: perché il fenomeno sta peggiorando
Il salto di qualità degli ultimi anni non è nella creatività dei truffatori, ma nella disponibilità di strumenti che abbassano la barriera tecnica per generare un falso credibile. Prima serviva competenza grafica per creare uno scontrino falso convincente; oggi bastano pochi comandi testuali. Questo cambia la scala del problema, non solo la sua natura.
La reazione più comune, aumentare i controlli manuali, è anche la meno sostenibile: non scala e stanca chi la applica. Funziona meglio invertire la logica, digitalizzare tutto alla fonte, nel momento stesso della spesa, così che la prova nasca già tracciabile. Una guida sull'OCR applicato agli scontrini chiarisce bene come questo primo passo riduca il lavoro successivo. Combinare policy chiare, formazione periodica e strumenti di tracciabilità resta l'unica strada realistica, perché nessuna delle tre misure funziona da sola contro un rischio che evolve così in fretta.
— Marco
Quando conviene passare a una gestione digitale delle note spese
Chi gestisce ancora scontrini su carta o file Excel condivisi affronta lo stesso rischio descritto in questo articolo, ma senza gli strumenti per intercettarlo in tempo. Una soluzione digitale efficace permette al dipendente di inviare la spesa via Telegram nel momento in cui la sostiene, con dati estratti e classificati automaticamente, e la generazione di un report PDF pronto per il commercialista, accompagnata da un backup quotidiano delle informazioni.
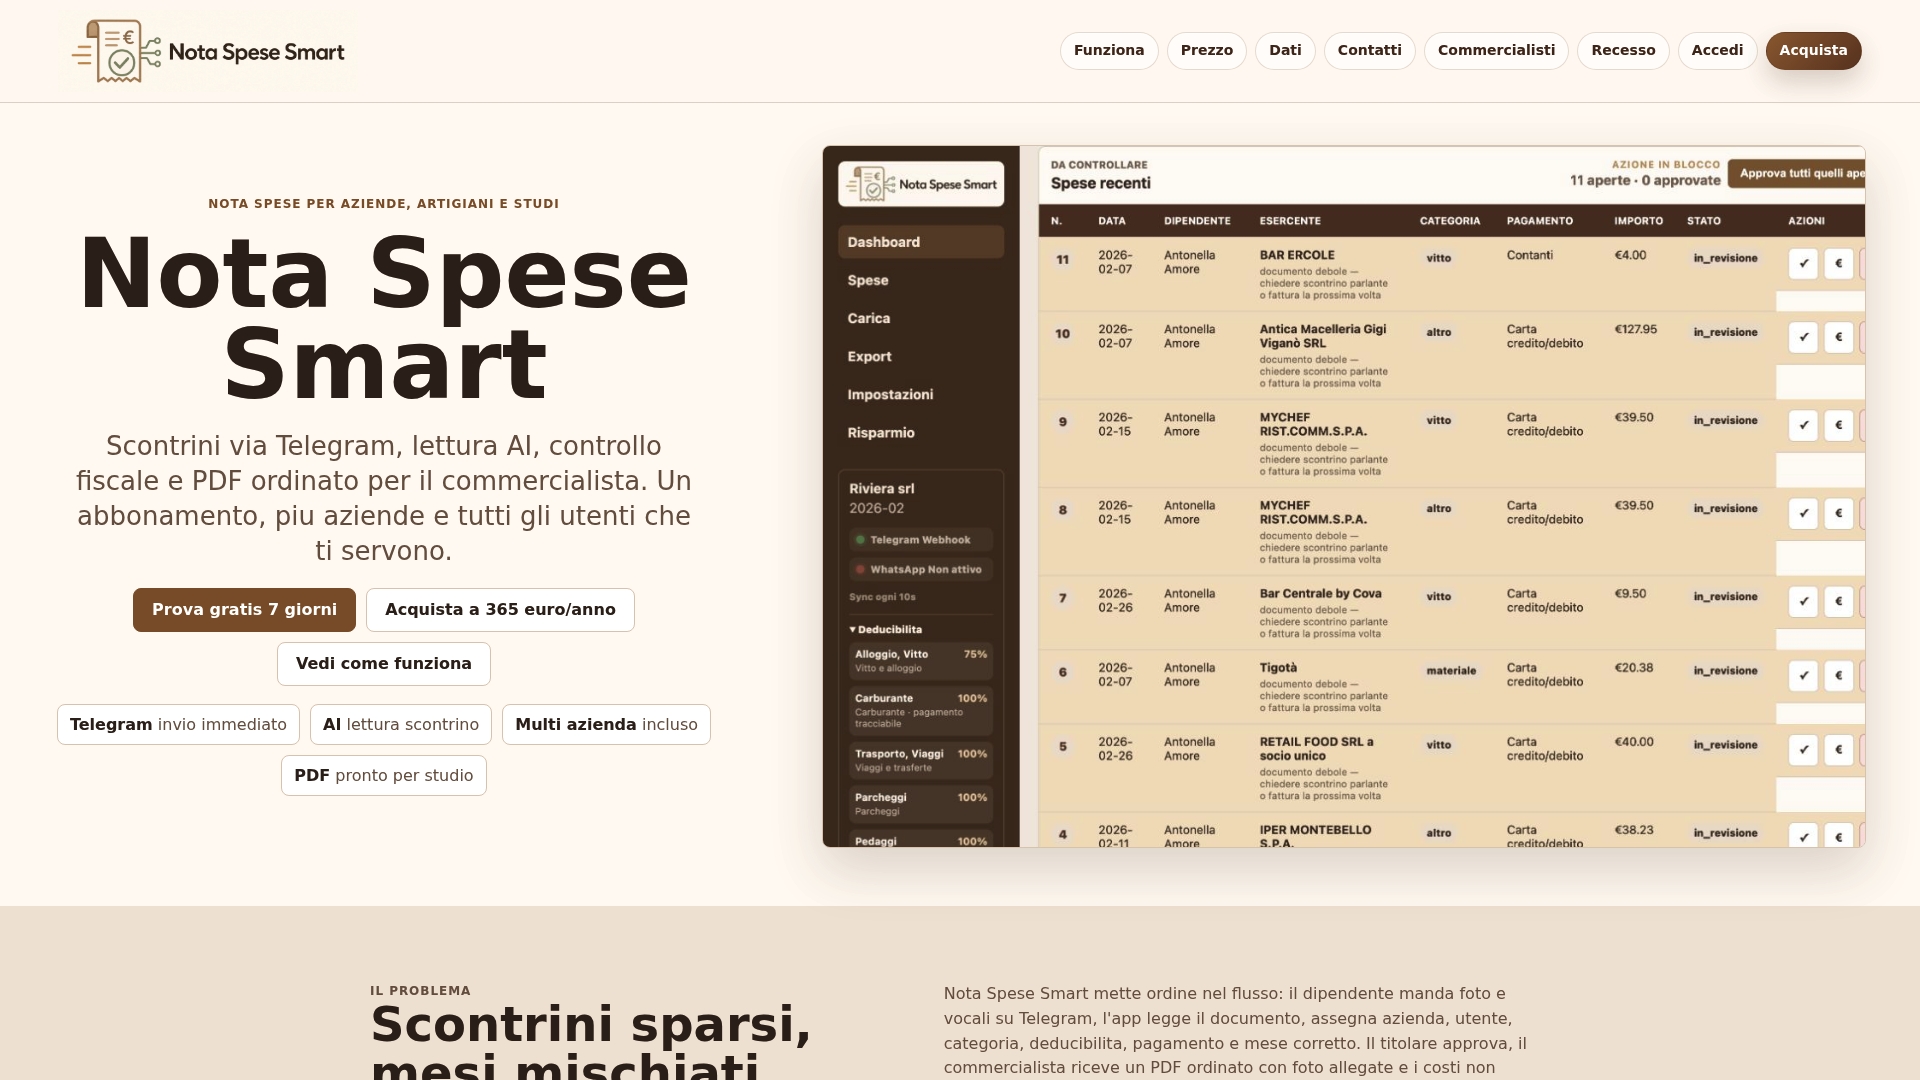
È la soluzione giusta quando un'azienda gestisce più sedi, più collaboratori o più clienti (nel caso di uno studio di commercialisti) e non può permettersi controlli manuali su ogni singola nota spese. La gestione multi-azienda sotto un unico abbonamento elimina la necessità di sistemi separati per ogni realtà gestita, un vantaggio concreto rispetto a strumenti pensati per una sola azienda alla volta.
Chi vuole verificare se il flusso si adatta alla propria organizzazione può attivare la prova gratuita di 7 giorni e testare l'intero processo, dall'invio dello scontrino al report finale, prima di decidere.
Fonti
Per approfondire il fenomeno delle frodi note spese legate all'intelligenza artificiale, restano di riferimento l'analisi di Punto Informatico sui rimborsi aziendali, l'inchiesta di Wired Italia sugli scontrini generati con ChatGPT, la guida di Appvizer sulle 12 frodi più comuni e l'approfondimento sulla tracciabilità delle prove nelle frodi sui rimborsi. Utile anche la guida di Ingenia sulla nota spese digitale per chi valuta un cambio di processo interno.
- Scontrini falsi creati con l'AI: furti sui rimborsi aziendali
- L’AI generativa di ChatGpt è bravissima a creare scontrini falsi | Wired Italia
- False note spese: le 12 principali frodi e come evitarle - Appvizer
- Frodi su note spese e rimborsi - pattern ricorrenti, tracciabilità dei fatti e prova utilizzabile