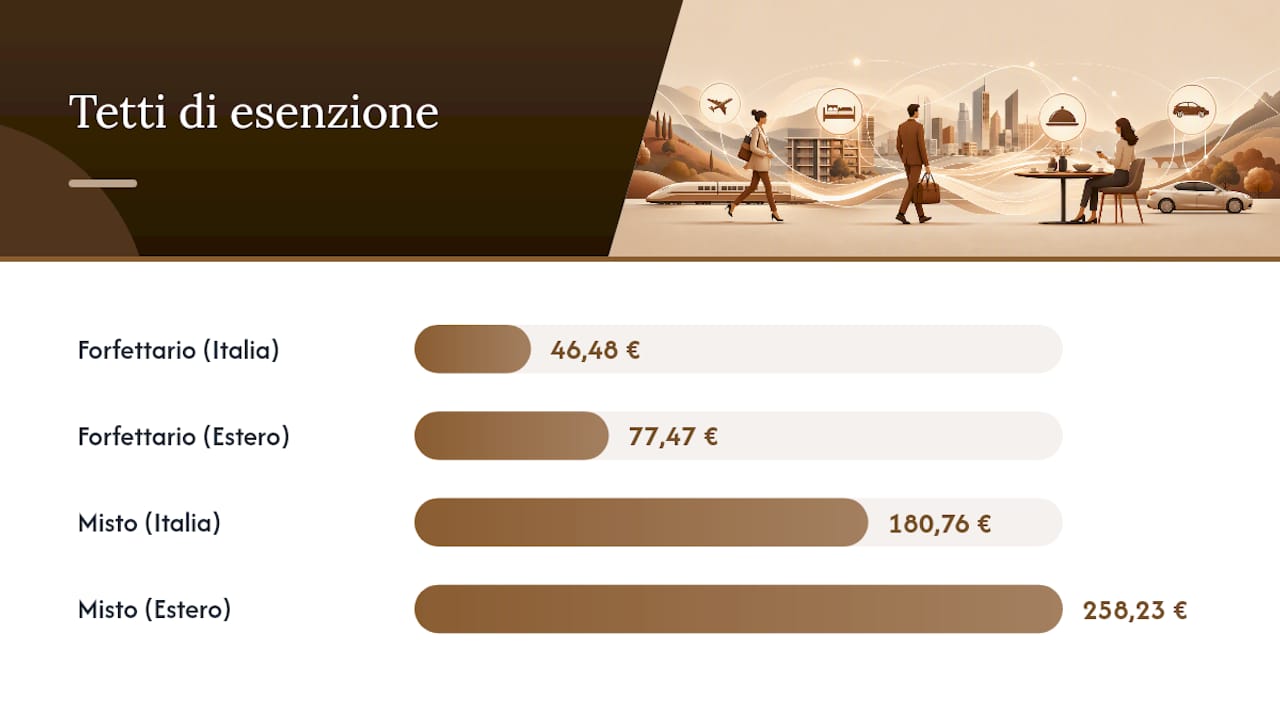
I massimali principali sono di circa 180 euro al giorno per le trasferte in Italia e circa 258 euro al giorno per quelle all'estero: superata questa soglia, la parte eccedente diventa imponibile in busta paga e non è più deducibile per l'azienda. Le indennità esenti si fermano invece a circa 46 euro o 77 euro al giorno, ridotte quando vitto o alloggio vengono già rimborsati a piè di lista. Dal 2025 la tracciabilità dei pagamenti in Italia condiziona direttamente questi limiti.
In breve:
- Le soglie di 180 euro al giorno in Italia e 258 euro all'estero determinano il limite oltre cui il maggior importo diventa imponibile e non deducibile.
- I massimali specifici per ogni voce di spesa devono essere rispettati per evitare che l'eccedenza si trasformi in reddito imponibile per il dipendente.
- Dal 2025, la tracciabilità dei pagamenti in Italia diventa obbligatoria per tutte le spese sostenute, anche in contanti, compromettendo la deducibilità delle spese non tracciate.
- La scelta tra rimborso forfettario, analitico o misto influisce direttamente sul trattamento fiscale e sulla necessità di documentare ogni spesa.
- Automatizzare la gestione delle note spese con sistemi digitali riduce errori e rischi, facilitando il rispetto dei massimali e delle norme di conservazione digitale.
Indice
- Massimali note spese: i valori aggiornati voce per voce
- Rimborso forfettario, analitico o misto: cosa cambia dal punto di vista fiscale
- Tracciabilità dei pagamenti: cosa cambia con il DL 84/2026
- Nota spese a norma: giustificativi e conservazione digitale
- Come fissare massimali aziendali interni e travel policy efficaci
- Esempi pratici di calcolo con i massimali applicati
- Perché centralizzare le policy conviene più di quanto sembri
- Perché applicare i massimali a mano è la parte più rischiosa del processo
- Fonti
Massimali note spese: i valori aggiornati voce per voce
Ogni voce di spesa ha un tetto specifico, e confondere una soglia con l'altra è l'errore più comune nelle policy aziendali.
I valori sopra la soglia non annullano il rimborso: semplicemente la parte eccedente concorre a formare reddito per il dipendente e perde deducibilità per l'azienda, secondo quanto riepilogato dalle guide professionali sulla redazione della nota spese.
Per il rimborso chilometrico non esiste un tetto fisso in euro: si applicano le tabelle ACI, aggiornate annualmente per marca, modello e cilindrata del veicolo. Punti da tenere a mente:
- il calcolo chilometrico va sempre agganciato al modello esatto del veicolo dichiarato dal dipendente;
- le spese accessorie extra Italia hanno un tetto più alto per compensare i costi di vita superiori;
- il superamento del massimale non blocca il rimborso, ma sposta l'eccedenza nel calcolo del reddito imponibile.
Rimborso forfettario, analitico o misto: cosa cambia dal punto di vista fiscale
Le tre modalità di rimborso non sono intercambiabili: ognuna produce un trattamento fiscale diverso per azienda e dipendente. Il forfettario prevede un'indennità fissa giornaliera, indipendente dalle spese effettive: semplice da gestire, ma soggetto al tetto di 46,48 € (Italia) o 77,47 € (estero) per restare esente.
L'analitico, o rimborso a piè di lista, richiede la documentazione di ogni singola spesa: scontrini, fatture, ricevute. È integralmente esente per il dipendente e deducibile per l'azienda, a condizione che i giustificativi siano completi e coerenti con la trasferta.
Il misto combina le due logiche: un'indennità forfettaria ridotta più il rimborso a piè di lista per vitto e alloggio. È il modello più diffuso nelle aziende con trasferte frequenti, perché limita l'imponibile senza obbligare a documentare ogni piccola spesa.
- Forfettario: nessun giustificativo richiesto, ma tetto di esenzione più basso.
- Analitico: documentazione completa obbligatoria, esenzione piena entro i massimali giornalieri.
- Misto: indennità ridotta più piè di lista su vitto/alloggio, massimale complessivo a 180,76 € o 258,23 €.
Il rimborso diventa imponibile quando manca il giustificativo, quando la spesa non è coerente con la trasferta oppure quando si supera il tetto giornaliero previsto per la categoria scelta.
Tracciabilità dei pagamenti: cosa cambia con il DL 84/2026
Il DL 84/2025 ha introdotto una distinzione netta tra spese sostenute in Italia e spese sostenute all'estero. Le spese italiane restano soggette all'obbligo di pagamento tracciabile (carta, bonifico, app di pagamento) per godere della deducibilità e dell'esenzione fiscale, mentre le spese sostenute fuori dai confini nazionali sono escluse dall'obbligo di tracciabilità, proprio per la difficoltà di reperire strumenti di pagamento elettronico ovunque nel mondo.
Un dato che cambia le regole del gioco: una circolare dell'Agenzia delle Entrate del 22 dicembre 2025 riepiloga in modo organico le regole di deducibilità ed esenzione per i rimborsi ai dipendenti, chiarendo diversi casi dubbi sollevati dalle aziende dopo l'entrata in vigore del decreto.
Le conseguenze operative sono concrete:
- ogni spesa italiana pagata in contanti oltre i limiti di legge perde deducibilità, a prescindere dall'importo del massimale giornaliero;
- le policy aziendali devono distinguere esplicitamente le regole per trasferte domestiche ed estere;
- i controlli amministrativi vanno rafforzati proprio sulle spese italiane, dove il rischio di contestazione è più alto.
Chi gestisce l'amministrazione dovrebbe aggiornare la propria policy sulla tracciabilità delle note spese prima di chiudere il primo trimestre 2026, perché le vecchie prassi basate su contanti e ricevute cartacee non reggono più il confronto con le nuove regole.
Nota spese a norma: giustificativi e conservazione digitale
Una nota spese valida deve contenere data, importo, causale, categoria di spesa e collegamento alla trasferta o al progetto di riferimento. I giustificativi accettati includono scontrini fiscali, fatture, ricevute di viaggio e, per i pagamenti tracciabili, gli estratti conto o le notifiche dell'app di pagamento.
- Acquisizione dell'immagine: il dipendente fotografa lo scontrino o la fattura al momento della spesa, evitando la perdita del documento cartaceo.
- Inserimento e classificazione: la spesa viene registrata con categoria, importo e collegamento alla trasferta.
- Approvazione manageriale: un responsabile verifica congruità e coerenza prima dell'inoltro in contabilità.
- Controllo formale: si verifica che ogni voce rientri nei massimali e che la documentazione sia completa.
- Conservazione sostitutiva: il documento digitale sostituisce l'originale cartaceo se il processo garantisce immodificabilità, integrità, autenticità e leggibilità, come confermato dall'Agenzia delle Entrate nella risposta n. 403/2019.
La procedura di conservazione digitale a norma segue il D.M. 17/06/2014, che fissa gli standard tecnici per l'archiviazione elettronica dei documenti fiscalmente rilevanti. Attenzione ai giustificativi emessi da fornitori extra UE: in assenza di assistenza fiscale reciproca, questi documenti possono essere considerati originali unici e richiedere una conservazione ancora più rigorosa.
Come fissare massimali aziendali interni e travel policy efficaci
I tetti di legge sono un limite massimo, non un obiettivo. Molte aziende fissano massimali interni più bassi, calibrati sul budget reale e sulla congruità delle spese rispetto al ruolo del dipendente e alla destinazione della trasferta.
- Definisci tetti differenziati per categoria di spesa (vitto, alloggio, trasporti) e per area geografica.
- Prevedi un'approvazione preventiva per le trasferte con costi superiori a una soglia fissata internamente.
- Stabilisci chi autorizza le eccedenze e con quale documentazione a supporto.
- Automatizza le notifiche quando una spesa si avvicina al massimale, prima che venga superato.
Un consiglio: comunica i massimali interni per iscritto e allega la travel policy al contratto o al regolamento aziendale: un tetto non scritto non è vincolante e diventa terreno di contestazione al primo rimborso negato.
Esempi pratici di calcolo con i massimali applicati
Un dipendente in trasferta a Milano per tre giorni con rimborso misto riceve un'indennità di 46,48 € al giorno più il rimborso a piè di lista di albergo e ristorante, entro il tetto complessivo di 180,76 € al giorno. Sui tre giorni, il totale esente arriva fino a 542,28 €, a condizione che ogni notte e ogni pasto restino documentati.
- Calcolo della diaria: indennità giornaliera più spese a piè di lista, verificando che la somma non superi 180,76 € al giorno (Italia) o 258,23 € (estero).
- Calcolo chilometrico: si moltiplicano i chilometri percorsi per il costo unitario indicato dalle tabelle ACI relative al modello di veicolo dichiarato.
- Registrazione in nota spese: data, tragitto, chilometri, targa del veicolo e collegamento alla trasferta autorizzata, per evitare richieste di chiarimento in sede di controllo.
Perché centralizzare le policy conviene più di quanto sembri
Le aziende che tengono le regole sui massimali sparse tra email, memo interni e prassi non scritte finiscono per litigare con i propri dipendenti proprio sui casi limite, quelli dove un rimborso sfiora il tetto giornaliero. Centralizzare policy e digitalizzare i flussi riduce il contenzioso interno, non solo quello con il fisco: quando la regola è scritta e applicata allo stesso modo per tutti, la richiesta di rimborso non è più una discussione ma una verifica.
— Marco
Perché applicare i massimali a mano è la parte più rischiosa del processo
Rispettare i massimali di 180,76 € e 258,23 € al giorno significa incrociare ogni scontrino con la categoria di spesa, la destinazione e il tipo di rimborso scelto, facilitato da una prima nota automatica per PMI. Fatto a mano su fogli Excel o su email sparse, è il punto dove nascono quasi tutti gli errori che poi un commercialista deve correggere in sede di dichiarazione.
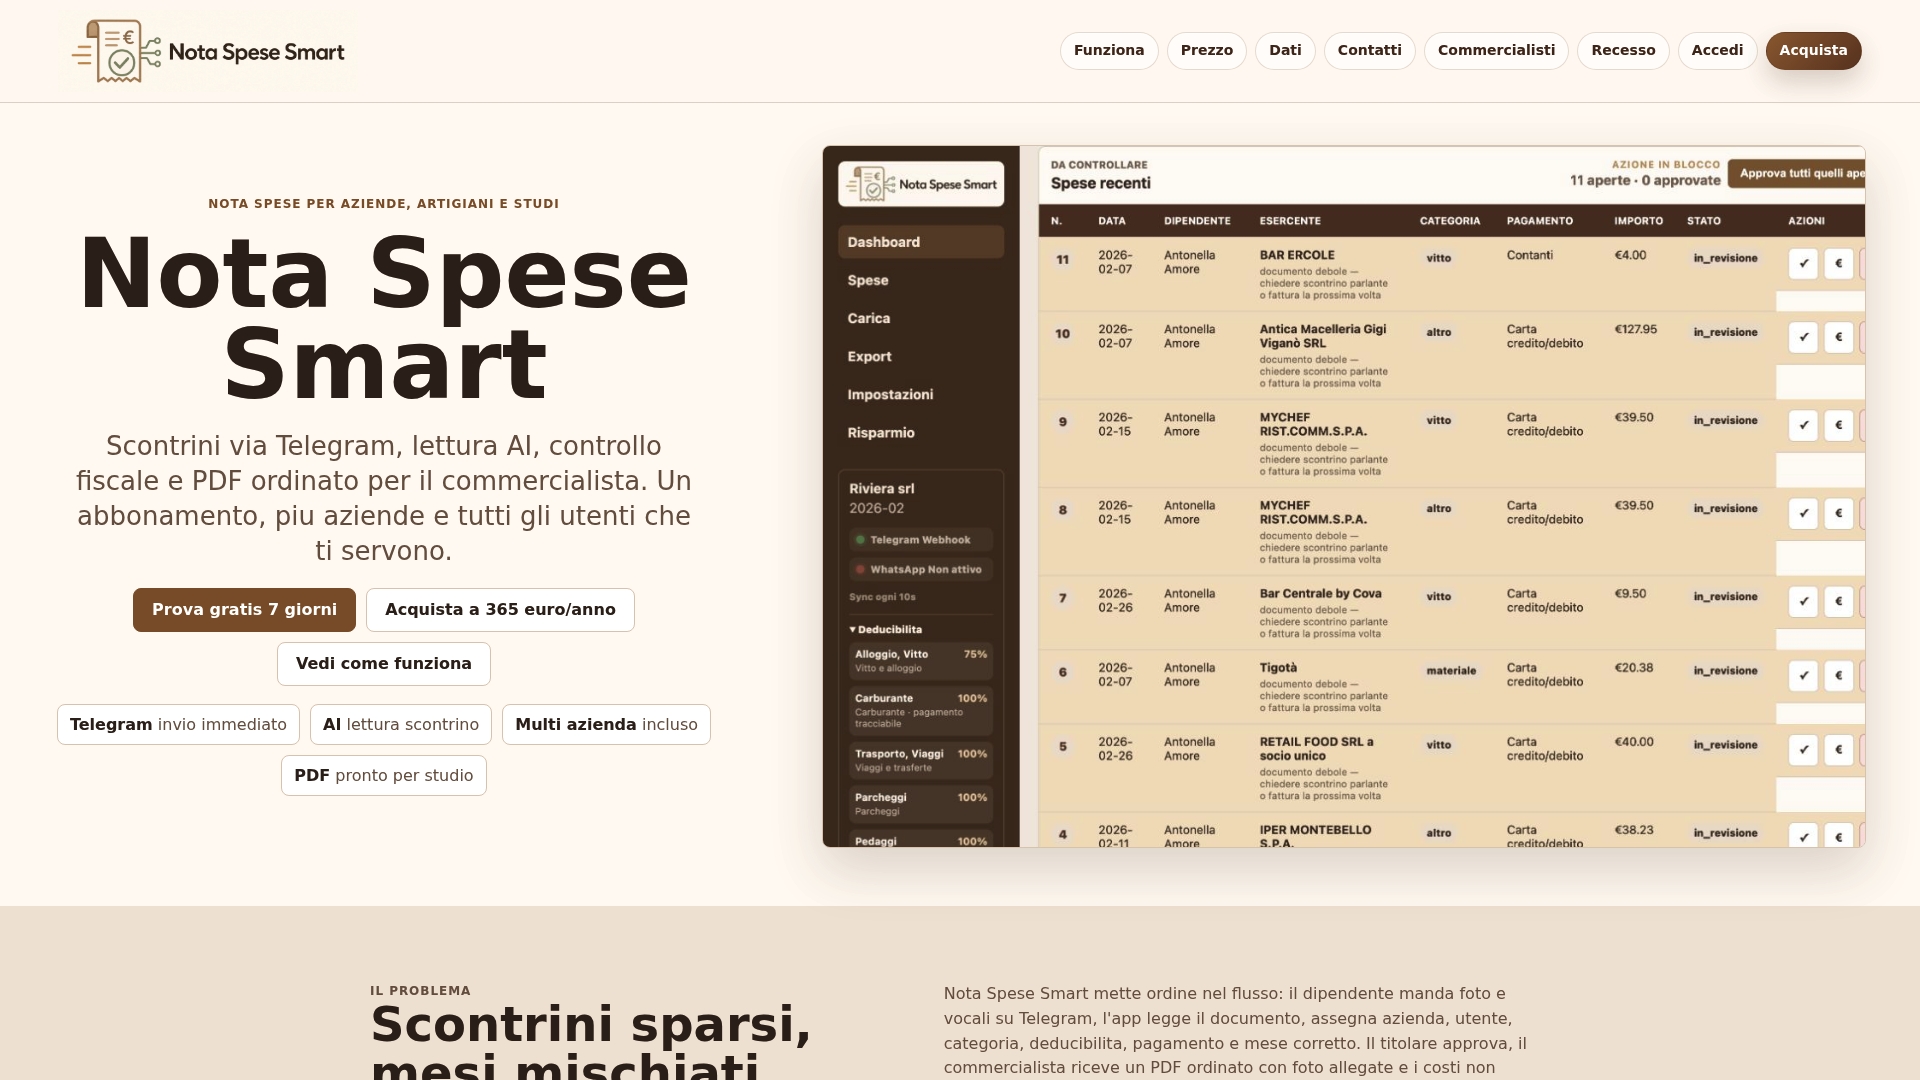
Un software dedicato automatizza questo passaggio: il dipendente può inviare lo scontrino via Telegram appena sostenuta la spesa, l'intelligenza artificiale estrae importo, data e categoria, e il sistema segnala in automatico quando una voce si avvicina al massimale configurato. Il software per la gestione delle note spese aziendali genera poi un report PDF pronto per il commercialista, con tutti i giustificativi collegati e conservati a norma. Per gli studi professionali che gestiscono più clienti, la piattaforma permette di gestire più aziende sotto un unico abbonamento, senza dover separare manualmente le pratiche. Puoi attivare la prova gratuita di sette giorni e verificare in prima persona come i massimali vengano applicati automaticamente a ogni scontrino inviato.
Fonti
- Spese per trasferte e missioni. Fuori dalla tassazione i rimborsi ai dipendenti - Agenzia delle Entrate (22/12/2025)
- Costi chilometrici di esercizio - ACI
- Come gestire le note spese in azienda con la nuova legge - Agenda Digitale