La diaria è un importo forfettario giornaliero, uguale ogni giorno indipendentemente dalla spesa reale. Il rimborso analitico restituisce invece l'importo effettivo, voce per voce, contro giustificativi. Conviene l'analitico quando serve la massima esenzione fiscale ed è possibile documentare e tracciare i pagamenti; la diaria resta preferibile per semplicità gestionale quando la trasferta è breve e i controlli non sono prioritari.
In breve:
- Il rimborso analitico resta più conveniente quando si devono documentare spese effettive di importo elevato, perché garantisce l’esenzione fiscale completa con pagamenti tracciabili.
- La diaria forfettaria è preferibile per trasferte brevi e ripetitive, grazie alla sua gestione semplice e alla non necessità di scontrini, purché le spese rimanano entro le soglie di legge.
- Dal 2026, la tracciabilità dei pagamenti diventa obbligatoria anche per le spese in Italia, richiedendo strumenti verificabili come carte di credito, mentre in trasferta all'estero si può usare anche il contante con attestazione del fornitore.
- La combinazione di sistema misto riduce la franchigia esente, quindi l'assegnazione di un metodo di rimborso dovrebbe essere regolamentata nello specifico, senza alternare sistemi senza regole chiare.
- Per evitare contestazioni, è fondamentale archiviare correttamente i giustificativi e automatizzare i controlli settimanali sui pagamenti e le spese, in vista delle nuove regole fiscali del 2026.
Indice
- Diaria e rimborso analitico: cosa dice la normativa
- Diaria, rimborso analitico o sistema misto: cosa conviene davvero
- Tracciabilità dei pagamenti: cosa cambia dal 2026
- Documentazione per il rimborso analitico: la checklist
- Come calcolare un rimborso analitico: esempio pratico
- Come organizzare la nota spese per ridurre gli errori
- Cosa cambierà per gli amministrativi nel 2026
- Come Nota Spese Smart semplifica la gestione del rimborso analitico
- Documenti ufficiali e guide pratiche da consultare
- Fonti
- Domande frequenti
Diaria e rimborso analitico: cosa dice la normativa
L'articolo 51 del TUIR stabilisce che i rimborsi spese non concorrono a formare il reddito del lavoratore dipendente quando riguardano vitto, alloggio, viaggio e trasporto documentati analiticamente. È la base giuridica che distingue il trattamento fiscale dei due sistemi, e vale la pena avere chiari i termini prima di scegliere.
- Indennità di trasferta: somma corrisposta per il disagio della missione fuori sede, spesso in aggiunta a rimborsi specifici.
- Diaria (forfettario): importo fisso giornaliero, esente entro soglie precise, indipendentemente dalla spesa effettiva.
- Rimborso analitico (a piè di lista): restituzione dell'importo realmente sostenuto, provato da fattura, scontrino o ricevuta.
- Rimborso misto: combinazione delle due modalità, con effetti sulle franchigie che vedremo più avanti.
Le circolari e risposte dell'Agenzia delle Entrate definiscono oggi anche i requisiti di tracciabilità dei pagamenti, un elemento che nel 2025 e nel 2026 ha cambiato le regole del gioco per chi gestisce note spese analitiche.
Diaria, rimborso analitico o sistema misto: cosa conviene davvero
Ogni modalità ha un punto di forza e un limite che raramente vengono spiegati insieme. Vediamoli in ordine.
- Rimborso analitico: è esente da imposte se le spese sono documentate e, quando richiesto, pagate con strumenti tracciabili. Il rovescio della medaglia è il carico amministrativo: ogni scontrino va raccolto, verificato e archiviato, e un rimborso analitico non esente se manca la documentazione genera un problema fiscale concreto, non solo un fastidio contabile.
- Diaria forfettaria: semplice da gestire, non richiede scontrini, ma se supera le franchigie di legge la parte eccedente diventa imponibile. Va bene per trasferte brevi e ripetitive dove il controllo puntuale costa più di quanto renda.
- Sistema misto: l'azienda paga una diaria ridotta più il rimborso analitico di alcune voci specifiche, tipicamente vitto o alloggio. Attenzione però: rimborsare analiticamente una voce riduce proporzionalmente la franchigia esente della diaria residua, quindi il calcolo va fatto voce per voce, non a sensazione.
La scelta dipende dal tipo di trasferta più che dalla filosofia aziendale. Trasferte estere lunghe, con spese variabili e alberghi di categoria diversa, si prestano meglio all'analitico. Trasferte interne, brevi, ripetute su base settimanale, spesso funzionano meglio con una diaria stabile che il dipendente conosce già a memoria.
Un consiglio: non alternare i due sistemi per la stessa trasferta senza una regola scritta. Fissa nel regolamento aziendale quale metodo si applica a quale tipologia di viaggio, e applicalo con coerenza: è l'errore più comune che genera contestazioni in sede di controllo.
Tracciabilità dei pagamenti: cosa cambia dal 2026
La Legge di Bilancio 2025 e il Dl n. 84/2025 hanno introdotto un requisito che prima non esisteva in questi termini: per alcune categorie di spesa sostenute in Italia, la non imponibilità del rimborso è condizionata al pagamento tracciabile. Non basta più il giustificativo cartaceo, serve la prova che il pagamento sia passato da un metodo verificabile.
Le voci coinvolte sono in particolare:
- vitto e ristorazione;
- alloggio e pernottamento;
- trasporto tramite taxi o NCC.
La circolare n. 15/E del 22 dicembre 2025 ha riepilogato queste regole confermando i criteri di comprovazione richiesti, e ha chiarito un punto che molte aziende ignoravano: le modifiche si applicano anche ai rimborsi relativi a spese sostenute in periodi d'imposta precedenti, non solo a quelle nuove.
C'è un'eccezione importante che riguarda chi viaggia all'estero: la risposta n. 188/2025 chiarisce che la tracciabilità non è richiesta per le spese sostenute fuori dai confini nazionali. Questo è decisivo per chi lavora con Paesi dove i pagamenti in contanti restano la norma: la best practice raccomandata è documentare con più cura, raccogliendo se possibile un'attestazione del fornitore, dato che manca il vincolo del metodo di pagamento tracciabile.
Nella pratica quotidiana, verificare il metodo di pagamento nella nota spese non è più un controllo opzionale. Chi gestisce trasferte con pagamenti in contanti dovrebbe rivedere le regole aggiornate al 2026 sui rimborsi in contanti prima di approvare la nota spese, non dopo.
Documentazione per il rimborso analitico: la checklist
Un rimborso analitico solido si costruisce su documenti precisi, non su promesse verbali del dipendente. Ecco cosa serve raccogliere per ogni voce di spesa.
- Fattura o ricevuta fiscale per alloggio e ristorazione.
- Scontrino parlante o fattura per acquisti minori legati alla trasferta.
- Biglietti di viaggio (treno, aereo, bus) con data e importo leggibili.
- Ricevute di pedaggio e parcheggio.
- Documentazione di spese accessorie come lavanderia o telefono, quando pertinenti alla missione.
Per le spese accessorie non documentabili, la normativa aggiornata al 2026 fissa una franchigia esente di 15,49 € al giorno per le trasferte in Italia e 25,82 € al giorno per quelle all'estero. Restano esenti solo entro questi limiti giornalieri, e la prassi consiglia comunque una dichiarazione riepilogativa firmata dal dipendente per giustificare l'importo anche in assenza di scontrino.
Sulla conservazione, la regola è semplice da enunciare e spesso trascurata nella pratica: ogni giustificativo va archiviato insieme alla nota spese per il periodo previsto dai termini di accertamento fiscale, e deve restare collegabile al metodo di pagamento usato, non solo alla spesa in sé.
Come calcolare un rimborso analitico: esempio pratico
Il calcolo dell'analitico è più semplice di quanto sembri, a patto di seguire un ordine fisso.
- Raccogli tutti i giustificativi della giornata di trasferta, verificando che ognuno indichi data, importo e metodo di pagamento.
- Separa le voci tracciabili (hotel, ristorante, taxi) da quelle minori non documentabili, che rientrano nella franchigia giornaliera.
- Somma gli importi e confronta il totale con quanto avrebbe garantito una diaria forfettaria per lo stesso giorno.
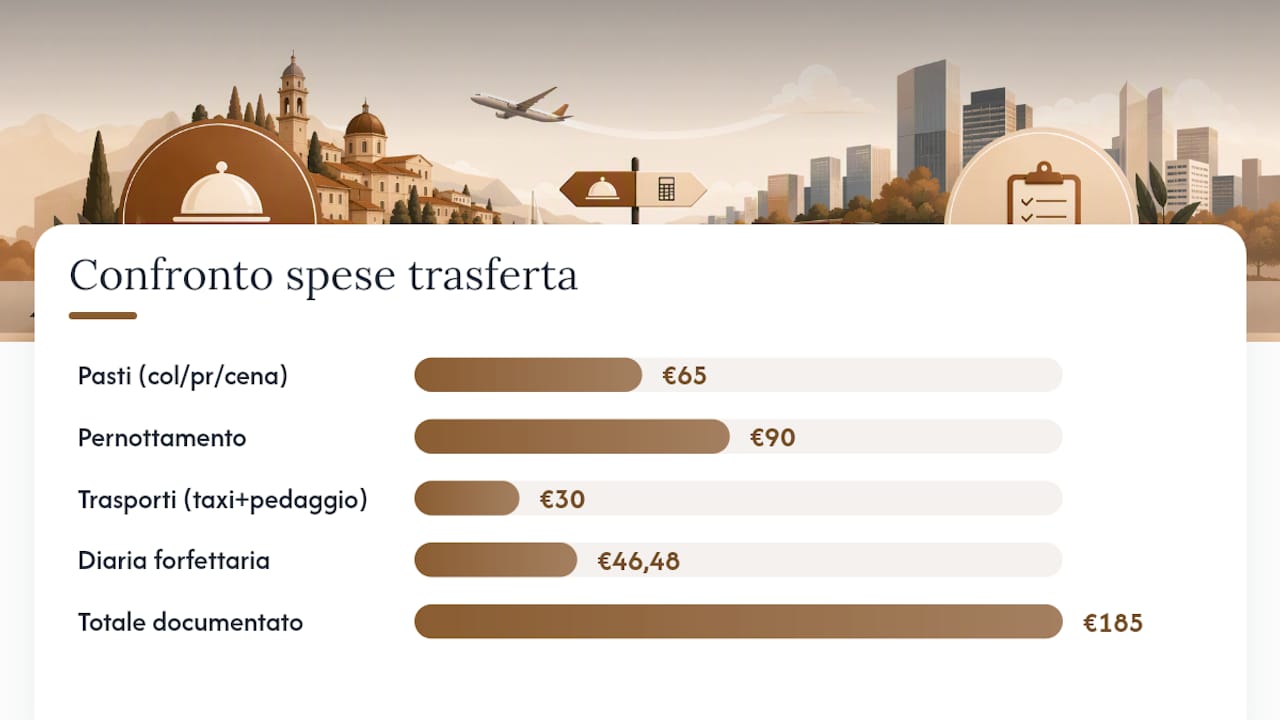
Un esempio concreto su una giornata tipo di trasferta in Italia: colazione in hotel 8 €, pranzo di lavoro 22 €, cena 35 €, pernottamento 90 €, taxi aeroporto-hotel 18 €, pedaggio autostradale 12 €. Il totale documentato è 185 €, tutto tracciabile e quindi interamente esente se pagato con carta o bonifico.
Una diaria forfettaria italiana resta esente fino a 46,48 € al giorno secondo le regole aggiornate al 2026: in questo esempio la diaria sarebbe nettamente insufficiente a coprire la spesa reale, quindi l'analitico conviene. Il forfettario torna competitivo solo su trasferte più economiche, con spese effettive vicine o inferiori a quella soglia.
Come organizzare la nota spese per ridurre gli errori
Una policy spese efficiente definisce con chiarezza chi fa cosa: chi invia i giustificativi, entro quanti giorni, quali limiti di spesa per categoria e chi approva. Senza queste regole scritte, ogni trasferta diventa un'eccezione da negoziare caso per caso.
Il flusso operativo che riduce gli errori segue quattro passaggi: invio del giustificativo appena sostenuta la spesa, verifica automatica della tracciabilità del pagamento, approvazione da parte del responsabile, archiviazione collegata alla nota spese definitiva. Più tempo passa tra la spesa e l'invio, più aumenta il rischio di scontrini persi o dati illeggibili.
- Strumenti OCR per estrarre automaticamente data, importo e fornitore dai documenti.
- Sistemi che verificano l'abbinamento tra pagamento e giustificativo prima dell'approvazione.
- Export automatizzati in PDF per il commercialista, senza ricostruzioni manuali a fine mese.
I consulenti del lavoro raccomandano proprio questo tipo di automazione, perché collegare in modo automatico giustificativi e pagamenti tracciabili riduce gli errori di deducibilità che emergono in sede di controllo. Per chi gestisce più aziende o più collaboratori, la gestione centralizzata della tracciabilità semplifica anche il coordinamento con i turni e le anagrafiche del personale, un aspetto che strumenti come Clailoop gestiscono sul lato organizzativo.
Un consiglio: non aspettare la fine del mese per riconciliare pagamenti e giustificativi: un controllo settimanale riduce drasticamente le rettifiche last minute prima dell'invio al commercialista.
Cosa cambierà per gli amministrativi nel 2026
La tracciabilità non è più un dettaglio tecnico, è diventata il criterio che decide se un rimborso è esente o imponibile. Chi gestisce note spese nel 2026 dovrà bilanciare due esigenze opposte: mantenere processi semplici per i dipendenti e garantire controlli solidi per il fisco.
L'automazione è l'unico modo realistico per tenere insieme queste due esigenze senza aumentare il personale amministrativo. Consiglio un audit della policy spese almeno una volta all'anno, aggiornato ogni volta che escono nuove circolari: le regole del 2025 dimostrano che possono cambiare più in fretta di quanto un regolamento aziendale riesca a seguire.
— Marco
Come Nota Spese Smart semplifica la gestione del rimborso analitico
Questo software è pensato proprio per chi deve applicare tutto questo ogni giorno, senza trasformarsi in un ufficio contabilità parallelo. I dipendenti inviano lo scontrino direttamente su Telegram, appena sostenuta la spesa: niente più foto perse nella galleria del telefono o buste di carta accumulate per settimane.
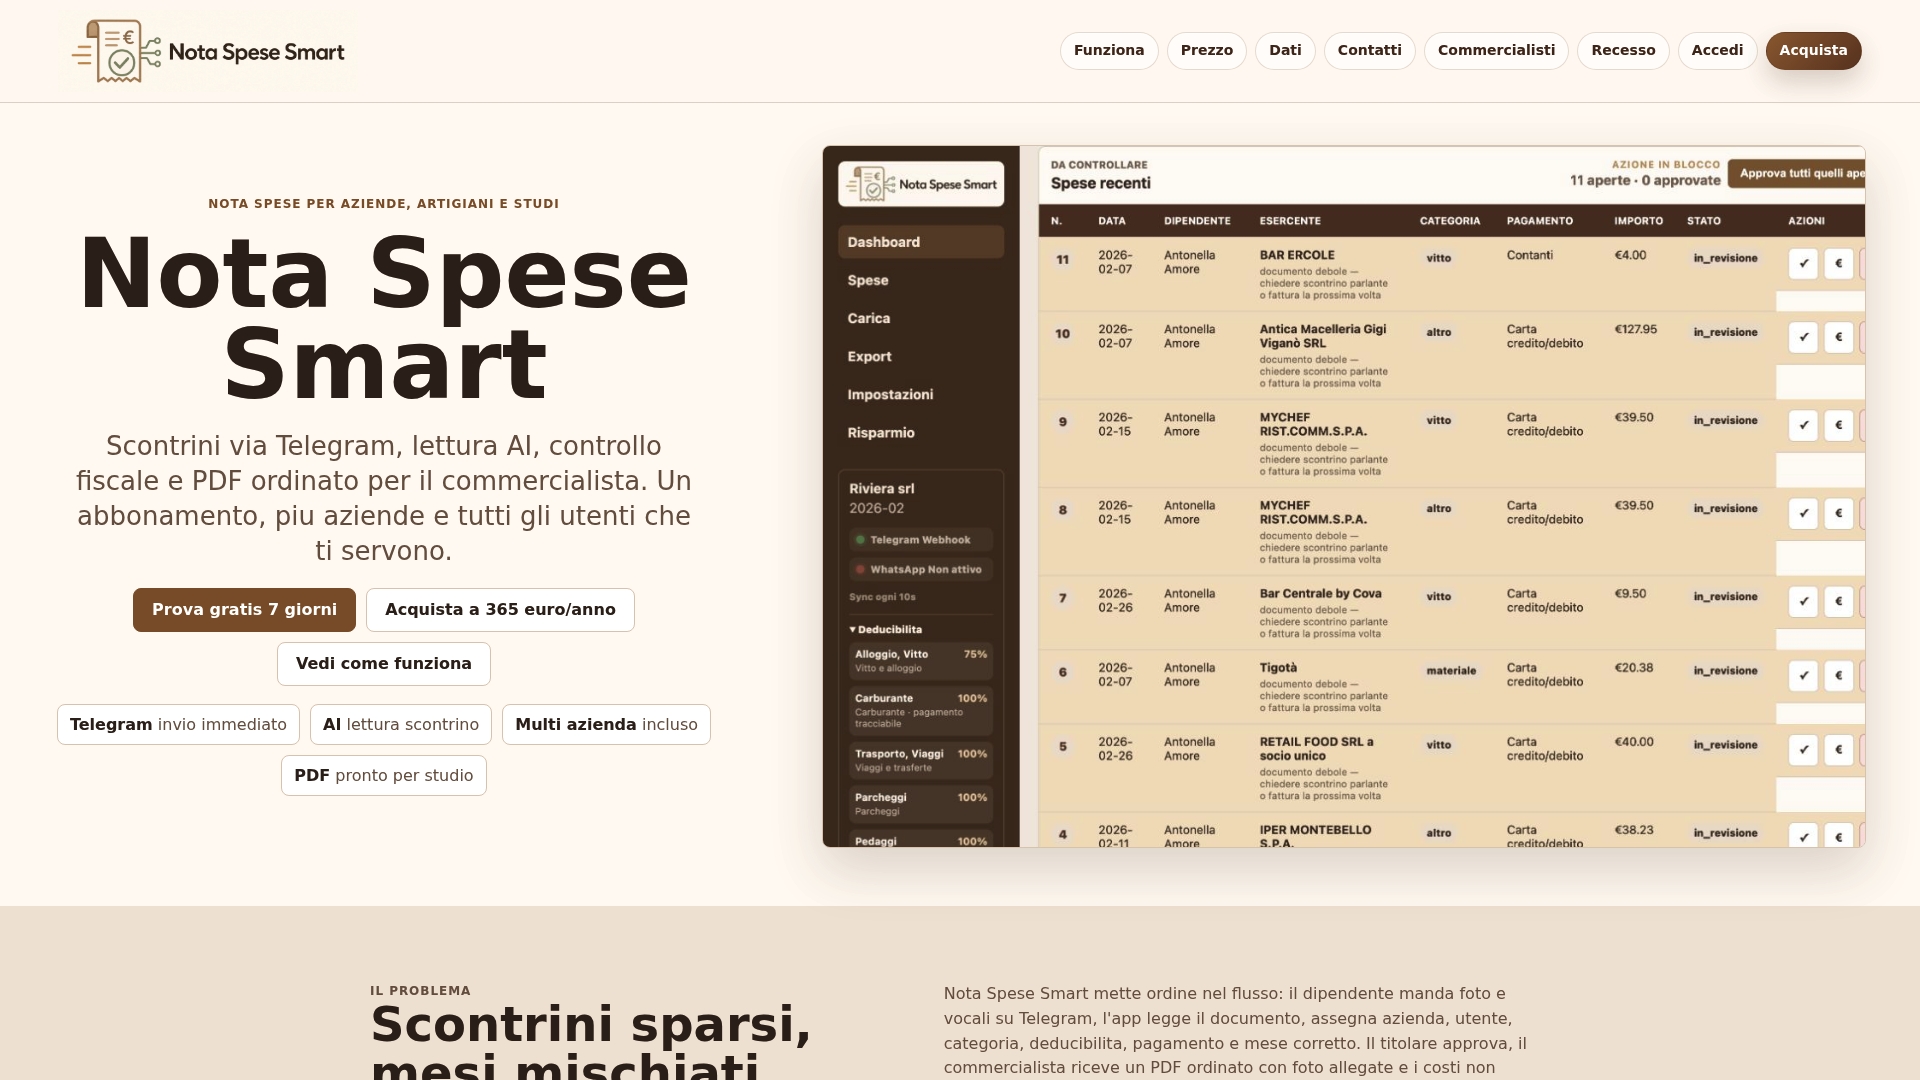
L'intelligenza artificiale estrae automaticamente data, importo, fornitore e categoria da ogni documento, e verifica la coerenza con il metodo di pagamento dichiarato, riducendo esattamente il tipo di errore di deducibilità che abbiamo descritto sopra. Il sistema genera poi report PDF pronti per il commercialista, e gestisce più aziende sotto un unico abbonamento, senza dover separare manualmente le note spese di ogni realtà. Per iniziare, la pagina del software per la gestione delle note spese aziendali mostra la prova gratuita di 7 giorni.
Documenti ufficiali e guide pratiche da consultare
Per verificare le regole più recenti, vale la pena consultare direttamente la circolare n. 15/E del 22 dicembre 2025 per le regole di tracciabilità, la risposta n. 188/2025 per i casi di trasferte estere, e la guida aggiornata sulla disciplina fiscale delle trasferte per un confronto sistematico tra diaria e analitico.
Fonti
- Risposta n. 188/2025 - Agenzia delle Entrate (modalità di pagamento eleggibili)
- Money
- Indennità di Trasferta e Rimborso Spese – Guida completa alla disciplina fiscale e contributiva (aggiornata 2026)
Domande frequenti
Che cos'è il rimborso spese analitico?
È il rimborso delle spese di trasferta effettivamente sostenute e documentate con fattura, scontrino o ricevuta, esente da imposte se rispetta i requisiti dell'articolo 51 del TUIR e, per alcune voci, il pagamento tracciabile.
Come funziona il rimborso spese per la diaria?
La diaria è un importo forfettario giornaliero corrisposto al dipendente in trasferta, esente entro soglie fisse (46,48 € in Italia), indipendentemente dalla spesa effettivamente sostenuta.
Che cosa si intende per diaria?
La diaria è l'indennità forfettaria che l'azienda paga al lavoratore per ogni giorno di trasferta, calcolata a importo fisso e non collegata ai singoli scontrini o giustificativi.
Cos'è la diaria in busta paga?
In busta paga la diaria compare come voce distinta dalla retribuzione ordinaria: la parte entro le soglie esenti non è tassata, mentre l'eventuale eccedenza concorre a formare reddito imponibile.
Come si scelgono diaria e rimborso analitico?
La scelta dipende dal tipo di trasferta: l'analitico conviene quando le spese reali superano le soglie forfettarie ed è possibile documentarle e tracciarle; la diaria resta più semplice per trasferte brevi e ripetitive.