Il flusso contabile corretto per una nota spese segue cinque passaggi: digitalizzare i giustificativi, ottenere l'approvazione del manager, verificare la correttezza fiscale, registrare la scrittura contabile e liquidare il rimborso, idealmente entro un termine ragionevole dalla validazione. Ogni fase richiede controlli specifici, ma è la digitalizzazione a determinare se il processo scorre in ore o si trasforma in un accumulo di scontrini persi e riconciliazioni infinite.
In breve:
- La digitalizzazione dei giustificativi è fondamentale per evitare ritardi e perdite nelle note spese e influisce sulla rapidità del processo di rimborso.
- La nota spese deve includere dati essenziali come data, importo, categoria, motivo e nome del dipendente, insieme a giustificativi validi per essere fiscalmente riconosciuta.
- Il flusso di gestione, dalla presentazione all’approvazione e registrazione, deve seguire una sequenza rigorosa con controlli automatizzati per ridurre errori e ritardi.
- La corretta registrazione contabile varia in base alla natura della spesa e al metodo di pagamento, con conti specifici a seconda delle tipologie di spese e del canale di pagamento.
- L’uso di tecnologie OCR ed intelligenza artificiale, integrato con sistemi di conservazione digitale conforme, velocizza e assicura la compliance del processo di nota spese.
Indice
- Cos'è la nota spese e quando si utilizza
- Componenti essenziali e giustificativi richiesti
- Flusso contabile passo passo: dalla presentazione al rimborso
- Come registrare la nota spese: conti e scritture tipiche
- Trattamento IVA e criteri di deducibilità
- Conservazione a norma: come dare valore probatorio ai documenti digitali
- Strumenti e tecnologie per accelerare il flusso contabile
- Best practice e errori comuni da evitare
- Esperienza pratica: come Nota Spese Smart applica il flusso contabile
- Suggerimenti pratici per il responsabile amministrativo
- Nota Spese Smart: la soluzione per automatizzare il flusso
- Fonti
Cos'è la nota spese e quando si utilizza
La nota spese è il documento con cui un dipendente o un collaboratore richiede il rimborso di costi sostenuti per conto dell'azienda: trasferte, vitto, carburante, materiali. Non è un semplice elenco di ricevute: è un documento contabile che collega ogni spesa a un giustificativo, una data e una motivazione professionale.
Esistono due logiche di rimborso ben distinte. Il rimborso analitico copre le spese reali documentate una per una, con relativo giustificativo. L'indennità forfettaria prevede invece un importo fisso giornaliero per le trasferte, senza necessità di produrre ogni ricevuta, ma con regole fiscali diverse sulla deducibilità.
Gli anticipi meritano un discorso separato: quando l'azienda versa una somma prima della trasferta, quella cifra va trattata come un credito verso il dipendente, non come un costo. Solo la nota spese finale, con i giustificativi, trasforma quell'anticipo in una scrittura di costo effettiva.
- Rimborso analitico: spese reali, giustificativo per giustificativo
- Indennità forfettaria: importo fisso, meno burocrazia ma limiti fiscali specifici
- Anticipo: credito temporaneo, si chiude solo con la nota spese consuntiva
Componenti essenziali e giustificativi richiesti
Una nota spese fiscalmente valida contiene sempre gli stessi campi minimi: data della spesa, importo, categoria (viaggio, vitto, carburante, materiali), motivo professionale e nome del dipendente. Senza questi elementi, la registrazione contabile rischia di essere contestata in caso di controllo, come ricorda una guida completa alla redazione delle note spese, che sottolinea come la sola nota spese, senza giustificativi, non basti a superare una verifica fiscale.
I giustificativi accettati includono:
- Scontrini e ricevute fiscali per spese minute
- Fatture per importi rilevanti o servizi professionali
- Estratti conto delle carte aziendali, incrociati con i singoli acquisti
- Tabelle chilometriche per l'uso del veicolo privato, con percorso e km dichiarati
Le carte aziendali semplificano la riconciliazione perché l'estratto conto arriva già in formato digitale, ma vanno comunque abbinate a un giustificativo per ogni movimento. I rimborsi chilometrici, invece, si calcolano su tabelle ACI aggiornate annualmente e vanno sempre accompagnati da un tracciato del tragitto.
Un consiglio: conserva sempre una copia fotografica dello scontrino il giorno stesso dell'acquisto: l'inchiostro termico sbiadisce in poche settimane e un giustificativo illeggibile equivale a non averlo.
Flusso contabile passo passo: dalla presentazione al rimborso
Il processo operativo segue una sequenza precisa, e ogni fase ha un responsabile diverso.
- Raccolta e digitalizzazione. Il dipendente fotografa lo scontrino o carica la fattura tramite app o bot di messaggistica. Un sistema OCR estrae automaticamente importo, data ed esercente, riconoscendo i formati più comuni (PDF, JPEG, scansioni). Questo passaggio elimina il rischio più frequente: lo scontrino smarrito prima ancora di arrivare in ufficio.
- Approvazione operativa. Il manager di riferimento verifica che la spesa sia coerente con la trasferta o il progetto e la approva o la respinge, spesso con un commento.
- Verifica amministrativa e fiscale. L'ufficio contabilità controlla tre criteri: inerenza (la spesa riguarda l'attività aziendale), competenza (appartiene al periodo corretto) e congruità (l'importo è ragionevole rispetto alla prassi).
- Registrazione contabile. La spesa viene imputata al conto corretto della classe 6 e collegata al giornale contabile pertinente.
- Rimborso e riconciliazione. L'importo viene liquidato al dipendente e, se esisteva un anticipo, la nota spese chiude quel credito residuo.
Il flusso di gestione delle note spese aziendali descrive esattamente questa sequenza a cinque tappe, indicando come standard di mercato un rimborso entro un termine ragionevole dalla validazione. Superare questo termine, oltre a generare malumore tra i dipendenti, complica la riconciliazione mensile e allunga la chiusura del bilancio periodico.
Un dettaglio spesso sottovalutato riguarda proprio il quarto passaggio: quando l'approvazione del manager genera automaticamente la scrittura contabile, senza reinserimento manuale dei dati, la maggior parte degli errori di trascrizione semplicemente non si verifica.
Come registrare la nota spese: conti e scritture tipiche
I rimborsi spese finiscono quasi sempre nella classe 6, quella dei costi di gestione, ma il conto specifico cambia in base alla natura della spesa. Secondo la guida sulla registrazione contabile delle note spese, i conti più usati nella prassi sono:
- 6251 per le spese di viaggio (biglietti, taxi, parcheggi)
- 6256 per le spese di missione e trasferta
- 6234 per omaggi e spese di rappresentanza
- 626 per poste e telecomunicazioni
- 6063 e 6064 per forniture varie e piccole spese operative
Sul lato del credito, la scrittura si compensa tipicamente con il conto 421 (personale, se il rimborso passa attraverso il dipendente), oppure con 425 o 467, usati per creditori diversi o partite in attesa di regolazione, a seconda dell'organizzazione del piano dei conti aziendale.
La scelta del giornale contabile dipende dal canale di pagamento: se il rimborso avviene tramite banca, la scrittura passa dal giornale banca; se viene compensato in busta paga, transita dal giornale paghe; se resta in sospeso come debito verso il dipendente, si registra sul giornale delle operazioni diverse. Impostare questi automatismi nel gestionale, come suggerisce anche la guida alla gestione delle note spesa su 1C-ERP, riduce drasticamente il tempo dedicato a ogni singola registrazione manuale.
Trattamento IVA e criteri di deducibilità
La deducibilità di una spesa aziendale dipende da tre criteri che l'amministrazione finanziaria verifica sistematicamente:
- Inerenza: la spesa deve essere collegata a un'attività effettivamente svolta per l'azienda.
- Competenza: va imputata al periodo contabile in cui è stata sostenuta, non a quello in cui è stata rimborsata.
- Congruità: l'importo deve essere proporzionato al contesto (un pranzo di lavoro da centinaia di euro attira sempre attenzione).
L'IVA sulle spese di vitto e alloggio segue regole particolari: è generalmente detraibile solo se la fattura è intestata all'azienda e la spesa risulta inerente all'attività. Le spese di trasporto seguono logiche simili, ma con limitazioni specifiche per taxi e noleggi.
Il rimborso forfettario cambia le carte in tavola: essendo un'indennità e non un costo documentato spesa per spesa, non genera detrazione IVA e presenta un trattamento fiscale differente dal rimborso analitico. Le modifiche introdotte dal DL 84/2025 hanno inoltre reso deducibili, con effetto retroattivo, alcune spese di trasferta all'estero anche senza piena tracciabilità, mentre resta fermo l'obbligo di tracciabilità per le spese sostenute in Italia, come spiega la guida pratica sulla nuova normativa.
Conservazione a norma: come dare valore probatorio ai documenti digitali
Uno scontrino fotografato con il telefono non ha automaticamente valore legale. Per sostituire l'originale cartaceo in caso di controllo, il documento deve passare attraverso un processo di conservazione sostitutiva conforme al Codice dell'Amministrazione Digitale e alle linee guida AgID, che prevede marcatura temporale e procedure certificate.
Molte aziende sottovalutano questo passaggio: senza un sistema di conservazione a norma, restano formalmente obbligate a tenere gli originali cartacei, con tutti i costi di archiviazione fisica che la digitalizzazione dovrebbe eliminare, come segnala un'analisi sulla conservazione e compliance delle note spese.
Un consiglio: verifica che il tuo fornitore di software gestisca l'intero ciclo di conservazione sostitutiva, non solo l'acquisizione dell'immagine: sono due processi diversi, e solo il secondo dà valore probatorio pieno.
Strumenti e tecnologie per accelerare il flusso contabile
L'OCR abbinato all'intelligenza artificiale legge scontrini e fatture, estrae importo, data ed esercente, e classifica automaticamente la spesa nella categoria contabile corretta. Il risultato pratico è un errore di trascrizione quasi azzerato rispetto alla digitazione manuale su foglio Excel.
Le soluzioni digitali più mature riducono in modo significativo il tempo dedicato alla gestione mensile delle spese, secondo un confronto sui software di gestione spese con OCR rispetto ai processi cartacei tradizionali.
L'integrazione fluida con il gestionale contabile è il vero spartiacque: quando l'approvazione del manager genera automaticamente la scrittura contabile, senza reinserimento manuale, la maggior parte degli errori da trascrizione umana sparisce alla radice.
I casi d'uso più comuni includono:
- App mobile per fotografare lo scontrino sul momento, prima che si perda o sbiadisca
- Carte aziendali collegate automaticamente al sistema di rendicontazione
- Esportazioni PDF pronte per il commercialista, senza riformattazioni manuali
- Workflow di approvazione multilivello per spese sopra una certa soglia
Un approfondimento sulle fasi di automazione del processo contabile descrive bene come ogni automatismo aggiunto riduca il numero di passaggi manuali soggetti a errore.
Best practice e errori comuni da evitare
Gli errori più frequenti nascono quasi sempre da policy poco chiare, non da malafede. Tre correttivi risolvono la maggior parte dei problemi:
- Scrivere massimali espliciti per categoria di spesa (vitto, alloggio, trasporti) e comunicarli prima della trasferta, non dopo la contestazione.
- Riconciliare gli anticipi come crediti tracciati, collegandoli automaticamente alla nota spese finale invece di gestirli a mano su un foglio separato: questo evita conteggi doppi a fine mese.
- Introdurre controlli automatici che segnalino importi anomali o giustificativi mancanti prima che la spesa arrivi in contabilità, non dopo.
Un consiglio: rivedi la policy spese almeno una volta l'anno, subito dopo eventuali aggiornamenti normativi come quelli introdotti dal DL 84/2025: una regola scritta tre anni fa spesso non riflette più la normativa vigente.
Esperienza pratica: come Nota Spese Smart applica il flusso contabile
Una soluzione digitale può digitalizzare questo intero processo partendo da un canale che i dipendenti già usano ogni giorno: basta inviare la foto dello scontrino su Telegram. L'intelligenza artificiale estrae i dati, classifica la spesa nella categoria corretta e prepara un report PDF pronto per il commercialista, senza passaggi intermedi su Excel.
La gestione multi-azienda sotto un unico abbonamento evita la separazione manuale delle spese tra più realtà societarie, un problema comune per chi amministra più partite IVA o gruppi di aziende. Chi vuole vedere il flusso completo in azione può consultare la guida OCR per la digitalizzazione degli scontrini, che spiega passo per passo come impostare l'acquisizione automatica dei giustificativi.
Suggerimenti pratici per il responsabile amministrativo
La priorità non è comprare software, è scrivere la policy prima di tutto: senza regole chiare, anche il miglior sistema di digitalizzazione eredita il caos esistente. Poi arriva l'integrazione con il gestionale. Le metriche da monitorare restano sempre le stesse: giorni medi di rimborso, numero di errori corretti dopo la registrazione, tempo dedicato alla riconciliazione degli anticipi.
— Marco
Nota Spese Smart: la soluzione per automatizzare il flusso
Una soluzione software può trasformare il flusso contabile descritto fin qui in un processo quasi automatico: il dipendente invia lo scontrino su Telegram, l'intelligenza artificiale lo classifica, il manager approva da mobile e il commercialista riceve un PDF già pronto per la registrazione.
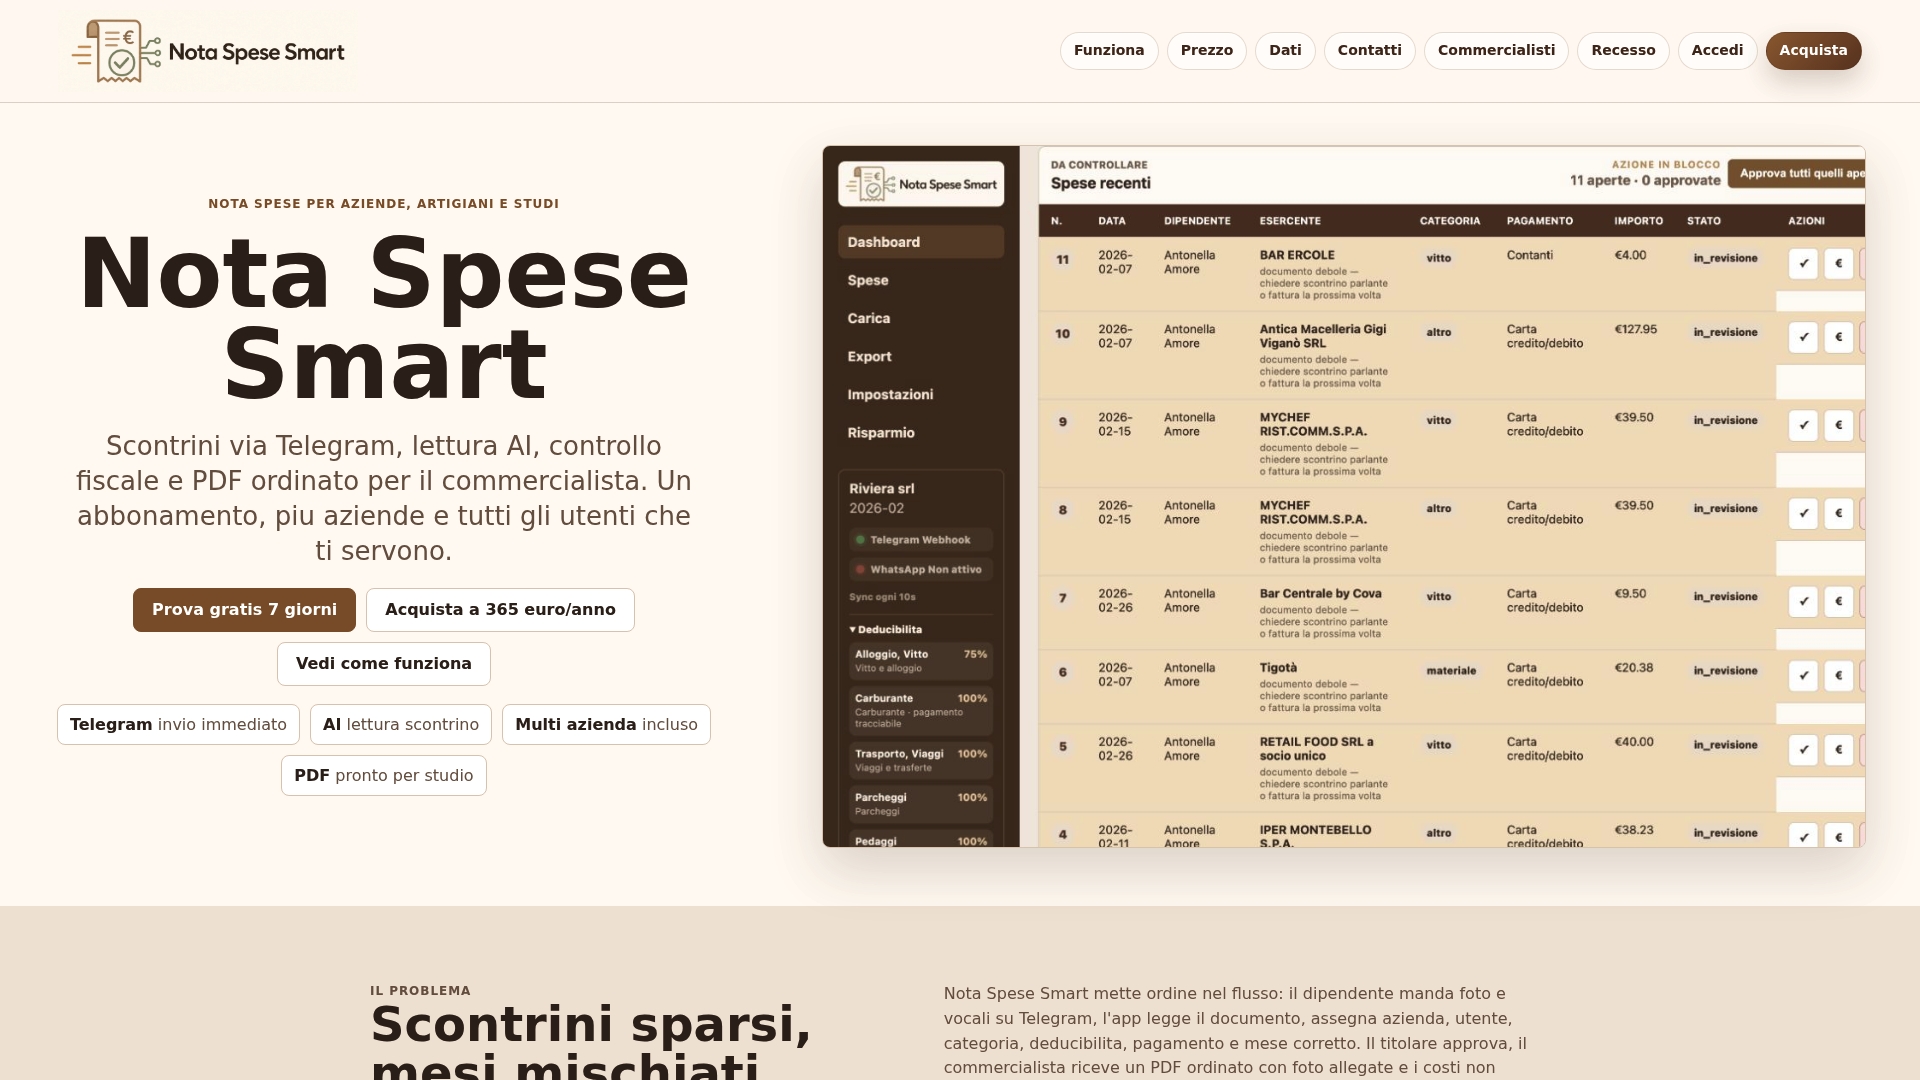
La differenza pratica rispetto a un flusso gestito su Excel o su piattaforme frammentate sta nella gestione multi-azienda sotto un solo abbonamento: chi amministra più società o più clienti smette di duplicare fogli di calcolo e cartelle separate. Gli studi commercialisti possono ricevere direttamente i report PDF pronti per la contabilità dei clienti, risparmiando ore di reinserimento manuale ogni mese.
Chi vuole vedere come funziona l'intero ciclo, dall'invio dello scontrino al report finale, può consultare la pagina del software per la gestione delle note spese aziendali e attivare la prova gratuita di 7 giorni per testarlo sul proprio flusso reale.
Fonti
- Come Funziona la Gestione Delle Note Spese Aziendali
- Registrazione, IVA: come gestire le note spese in contabilità?
- Come gestire le note spese in azienda con la nuova legge: la guida pratica
- Nota spese dei dipendenti: guida completa alla redazione e conservazione