Le spese in valuta estera costano di solito una piccola percentuale dell'importo pagato, tipicamente intorno all'1% fino a qualche punto percentuale. La cifra dipende da due voci distinte: il margine applicato sul tasso di cambio e una commissione di elaborazione richiesta da banca o emittente della carta. Il primo passo per pagare meno è semplice: controllare le condizioni della propria carta o servizio di pagamento prima di partire o di fatturare all'estero, perché la differenza tra un provider e l'altro può valere decine di euro all'anno.
In breve:
- Per minimizzare le spese in valuta estera, è essenziale verificare il limite di commissione percentuale e le eventuali commissioni fisse applicate dalla propria carta prima di viaggiare.
- Rifiutare sempre la conversione dinamica proposta dai POS all'estero permette di pagare nella valuta locale e di confrontare il tasso di cambio con quello ufficiale, evitando margini eccessivi.
- Le rimesse internazionali hanno un costo reale superiore al 7% per 100 euro inviati, con spese più pesanti per importi piccoli e frequenti rispetto alle somme grandi e meno frequenti.
- La corretta registrazione delle operazioni in valuta estera, con documenti completi e tassi di cambio precisi, è fondamentale per evitare contestazioni fiscali e perdite di deducibilità.
- L'automazione delle note spese tramite invio immediato di scontrini digitali e riconoscimento automatico dei dati riduce errori e risparmia tempo nella gestione delle spese in valuta estera.
Indice
- Composizione delle commissioni sulle spese in valuta estera
- Costi nascosti: la conversione dinamica e i prelievi ATM
- Contabilità e IVA per le operazioni in valuta estera
- Rimesse internazionali: quando il margine pesa più della commissione
- Checklist prima e dopo una spesa in valuta estera
- Perché il vero problema è il flusso documentale, non la commissione
- Come Nota Spese Smart semplifica la gestione delle spese in valuta estera
- Fonti
Composizione delle commissioni sulle spese in valuta estera
Chi paga con carta all'estero o online in una moneta diversa dall'euro affronta quasi sempre due addebiti separati. Il primo è la commissione di cambio, il ricarico che l'emittente applica sul tasso di mercato per convertire l'importo. Insieme, questi due elementi formano il costo reale delle commissioni sulle transazioni in valuta estera, che di norma oscilla tra l'1% e il 3% del totale.
Un esempio concreto aiuta a capire l'impatto. Il totale sale a 15 €, il 3% dell'importo originale.
Alcuni fattori aumentano il conto senza che il titolare della carta se ne accorga:
- Maggiorazioni applicate nei weekend, quando i mercati valutari sono chiusi e le banche usano tassi meno favorevoli.
- Commissioni fisse minime che pesano proporzionalmente più sugli acquisti piccoli.
- Limiti gratuiti mensili superati, che fanno scattare tariffe standard più alte.
Un consiglio: prima di un viaggio o di un acquisto ricorrente all'estero, verifica sul contratto della carta la voce "commissione operazioni in valuta estera": spesso è indicata come percentuale fissa, separata dal tasso di cambio applicato.
Costi nascosti: la conversione dinamica e i prelievi ATM
Il costo più insidioso non è quello dichiarato, ma quello che il commerciante propone al momento del pagamento. Si chiama conversione dinamica della valuta (DCC): il POS chiede se vuoi pagare in euro invece che nella moneta locale. Sembra comodo, ma il tasso applicato dall'esercente è quasi sempre peggiore di quello della rete della carta, e gli esperti raccomandano di rifiutare sempre la DCC scegliendo la valuta locale.
Ecco tre passaggi pratici da seguire:
- Al momento del pagamento, seleziona sempre la valuta locale quando il terminale lo chiede, anche se la scritta in euro sembra più rassicurante.
- Confronta il tasso applicato sull'estratto conto con il tasso di mercato del giorno: una differenza superiore all'1-2% segnala un margine eccessivo.
- Per i prelievi ATM all'estero, verifica in anticipo se la carta applica una commissione fissa per prelievo oltre alla commissione di cambio, e preferisci sportelli di banche note per evitare ricarichi aggiuntivi.
Un consiglio: tieni traccia del tasso mostrato sullo scontrino ATM: se differisce sensibilmente da quello ufficiale della giornata, hai margine per contestare l'operazione con la tua banca.
Contabilità e IVA per le operazioni in valuta estera
Per aziende e professionisti, la parte più delicata non è il costo della commissione ma la corretta registrazione contabile. Le fatture in valuta estera vanno convertite in euro usando il cambio del giorno dell'operazione, come stabilisce l'art.13 DPR 633/1972; se quel giorno non è disponibile un tasso ufficiale, si usa quello del giorno lavorativo antecedente più vicino.
I tassi di riferimento più usati sono quelli pubblicati dalla BCE o da Banca d'Italia, entrambi aggiornati quotidianamente e comunemente accettati come fonte per la conversione delle fatture elettroniche. Alcuni punti da tenere sempre presenti:
- Le imprese in regime di competenza registrano l'operazione alla data del documento, indipendentemente da quando avviene il pagamento effettivo.
- I professionisti in regime di cassa registrano l'operazione alla data dell'incasso o del pagamento, con il tasso di quel giorno specifico.
- La documentazione deve includere ricevuta, importo in valuta originale e tasso applicato: senza questi elementi rischi la perdita della deducibilità.
La causa più frequente di contestazioni non è un errore di calcolo, ma la mancanza di tracciabilità del cambio usato al momento della spesa. Chi gestisce trasferte frequenti dovrebbe leggere anche la nostra guida per responsabili amministrativi sulle spese estero dei dipendenti.
Rimesse internazionali: quando il margine pesa più della commissione
Chi invia denaro all'estero regolarmente, per lavoro o per motivi personali, rischia di guardare al numero sbagliato. Molti servizi pubblicizzano "zero commissioni", ma il costo vero si nasconde nel tasso di cambio applicato, spesso più svantaggioso di quello di mercato.
Il dato che sorprende quasi tutti: un'analisi di Banca d'Italia sui costi delle rimesse indica che il costo medio per l'Italia nel 2024 era intorno al 7% per 100 euro inviati, ben oltre il target del 3% fissato dalle Nazioni Unite. Chi invia importi piccoli e frequenti finisce per pagare proporzionalmente più di chi trasferisce somme grandi una volta all'anno.
Per limitare l'impatto conviene affidarsi a soluzioni tecnologiche avanzate come quelle indicate per le aziende che gestiscono più valute e operazioni cross-border:
- Confrontare sempre il tasso di cambio effettivo offerto, non solo la commissione esplicita indicata dal servizio.
- Valutare conti multivaluta che permettono di detenere e convertire più monete allo stesso tasso interbancario.
- Scegliere provider specializzati nei trasferimenti internazionali invece del canale bancario tradizionale, spesso più caro sul margine di cambio.
Checklist prima e dopo una spesa in valuta estera
Prima di pagare, verifica i limiti gratuiti mensili della carta o del servizio che usi e scegli sempre la valuta locale al terminale POS, rifiutando la conversione dinamica.
- Controlla il tasso di cambio applicato dalla tua carta e confrontalo con quello ufficiale del giorno.
- Conserva sempre la ricevuta con importo, valuta e data dell'operazione.
- Registra il tasso di cambio usato al momento della contabilizzazione, non a distanza di settimane.
- Se gestisci spese aziendali, centralizza i documenti in un unico sistema per evitare perdite o duplicati.
Perché il vero problema è il flusso documentale, non la commissione
Nella pratica, i costi da percentuale sul cambio raramente sono la voce più problematica per aziende e professionisti. Il danno vero arriva da scontrini persi, cambi non annotati e ricevute raccolte in ritardo, quando il tasso del giorno non è più verificabile.
Una procedura che impone la registrazione immediata dello scontrino, con importo in valuta originale e tasso applicato, elimina la maggior parte delle contestazioni in sede di dichiarazione. L'automazione di questo passaggio, con un flusso che riceve la ricevuta al momento della spesa e ne estrae i dati, riduce drasticamente il lavoro manuale a fine mese e il rischio di errori nella conversione.
— Marco
Come Nota Spese Smart semplifica la gestione delle spese in valuta estera
Esistono soluzioni pensate per chi si trova a gestire scontrini in valute diverse senza perdere tempo a ricostruire tassi di cambio a fine mese. Il dipendente può inviare lo scontrino via Telegram nel momento stesso della spesa, con foto o messaggio vocale; un sistema di intelligenza artificiale ne estrae importo, valuta e data, e li classifica automaticamente.
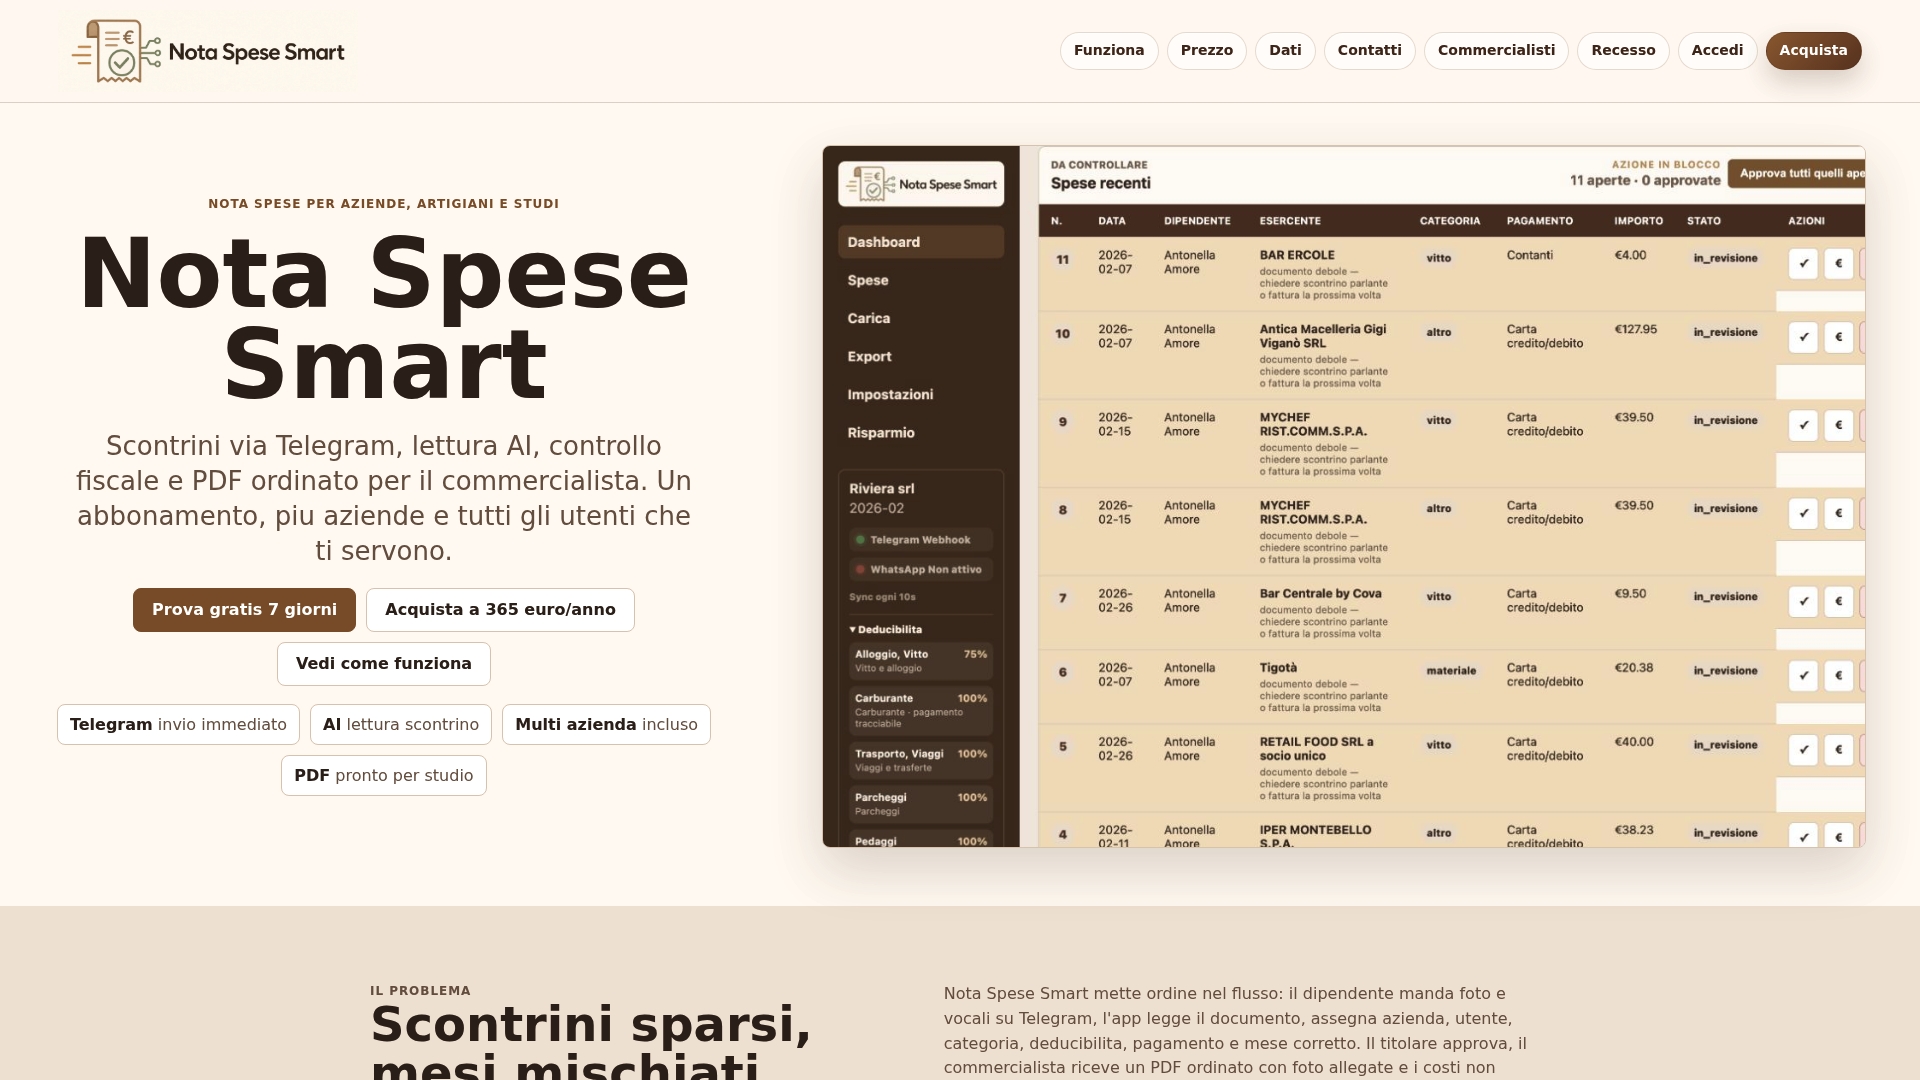
Il risultato può essere un report PDF pronto per il commercialista, con ogni spesa tracciata e documentata correttamente, incluse quelle sostenute all'estero. Chi gestisce più realtà o clienti può organizzare il lavoro in modo integrato, evitando separazioni manuali delle pratiche, e con backup quotidiani dei dati che aiutano a prevenire la perdita di documentazione fiscale. Se gestisci trasferte frequenti o clienti con team distribuiti all'estero, guarda la pagina del software per note spese aziendali e valuta la prova gratuita di 7 giorni per verificare quanto tempo puoi risparmiare già dal primo mese.