Se hai partita IVA e sostieni una spesa per l'azienda, la regola di base è chiedere sempre fattura, di norma elettronica tramite il Sistema di Interscambio. La ricevuta resta legittima solo in casi specifici, come le prestazioni occasionali senza IVA. La differenza non è formale: senza fattura intestata alla società, l'IVA non è detraibile e il rimborso rischia di diventare imponibile per il dipendente. Le sezioni seguenti spiegano come documentare ogni tipo di rimborso senza errori.
In breve:
- Per i rimborsi spese, è essenziale richiedere sempre una fattura elettronica intestata all'azienda per garantirne la detraibilità dell'IVA e la corretta esenzione fiscale del dipendente.
- La documentazione richiesta varia a seconda del metodo di rimborso: analitico, forfettario o misto, e va gestita con procedure chiare per evitare errori di calcolo e sanzioni in caso di controllo.
- La corretta emissione e conservazione della fattura o della ricevuta, con dati fiscali completi e pagamenti tracciabili, sono fondamentali per usufruire delle agevolazioni fiscali e ridurre il rischio di contestazioni.
- La digitalizzazione delle ricevute con strumenti automatizzati permette di evitare perdite di documenti e semplifica la gestione, con funzioni di riconoscimento dati e esportazione facilmente condivisibile con il commercialista.
- In caso di invio di note spese, è consigliabile adottare una policy interna che distingua le tipologie di rimborso e coinvolgere preventivamente il consulente fiscale per ottimizzare il processo e minimizzare gli errori.
Indice
- Ricevute vs fatture rimborso: qual è la differenza tecnica e temporale
- Quali documenti servono per i diversi tipi di rimborso spese
- Fattura elettronica, SdI e i casi che mandano in crisi chi viaggia
- Perché conta a chi è intestato il documento di spesa
- Esempi pratici e modelli minimi per i rimborsi più comuni
- Gli errori che costano di più (e come evitarli prima del rimborso)
- Come la digitalizzazione semplifica la raccolta delle ricevute
- Raccomandazioni operative finali per professionisti e imprenditori
- Centralizzare scontrini e note spese con Nota Spese Smart
- Fonti
Ricevute vs fatture rimborso: qual è la differenza tecnica e temporale
La fattura e la ricevuta rispondono a due momenti diversi della transazione commerciale, e questa differenza temporale è alla base di tutta la disciplina fiscale sui rimborsi. La fattura è il documento che accompagna la richiesta di pagamento ed espone separatamente l'imponibile e l'IVA. È l'unico documento che permette all'azienda di detrarre l'imposta, perché viaggia attraverso il Sistema di Interscambio e resta tracciata nei sistemi dell'Agenzia delle Entrate.
La ricevuta, al contrario, è una quietanza: certifica che un pagamento è avvenuto, ma non scompone l'IVA e non dà diritto a detrazione. Oggi, nella maggior parte dei negozi e bar, la ricevuta cartacea ha lasciato spazio al documento commerciale emesso dai registratori telematici, obbligatorio dal passaggio agli scontrini elettronici imposto dal D.Lgs. 127/2015.
Una fattura elettronica valida deve contenere alcuni campi obbligatori:
- dati identificativi di cedente e cessionario, incluso il codice destinatario o la PEC;
- numero e data del documento, progressivi e univoci;
- descrizione della natura, qualità e quantità dei beni o servizi;
- imponibile, aliquota e importo dell'IVA esposti separatamente;
- codice fiscale o partita IVA di entrambe le parti.
Nella pratica, un albergo emette la fattura elettronica su richiesta del cliente business, mentre un bar rilascia di default un documento commerciale che, salvo eccezioni, non è sufficiente per la detrazione IVA aziendale.
Quali documenti servono per i diversi tipi di rimborso spese
L'articolo 51 del TUIR distingue tre modalità di rimborso, e ciascuna richiede un livello diverso di documentazione. Confondere i tre schemi è l'errore più comune tra chi gestisce note spese senza una procedura chiara.
- Rimborso analitico (a piè di lista): il dipendente presenta ogni giustificativo, fattura, ricevuta o scontrino, per ogni spesa sostenuta in missione. Se la spesa è inerente all'attività lavorativa e correttamente documentata, il rimborso non concorre al reddito imponibile del dipendente. È il metodo più tracciabile e quello che l'Agenzia delle Entrate controlla con maggiore attenzione in caso di verifica.
- Rimborso forfettario: l'azienda versa un'indennità fissa giornaliera senza richiedere giustificativi per ogni voce. In questo caso la parte che eccede le franchigie previste dall'art. 51 TUIR diventa imponibile sia per il dipendente che per l'azienda, con effetti su IRPEF e contributi.
- Rimborso misto: combina indennità forfettaria per alcune voci (vitto, ad esempio) e rimborso analitico documentato per altre (trasporti, alloggio). Richiede una policy interna chiara per evitare che le due componenti si sovrappongano generando doppia imposizione o, peggio, doppia esenzione indebita.
Nella pratica quotidiana, il metodo misto è quello più diffuso tra le PMI perché bilancia semplicità amministrativa e controllo fiscale, ma è anche quello dove si accumulano più errori di calcolo a fine mese.
Fattura elettronica, SdI e i casi che mandano in crisi chi viaggia
Il Sistema di Interscambio smista ogni fattura elettronica tra chi emette e chi riceve, validandola prima che diventi fiscalmente rilevante. Esistono due varianti: la fattura immediata, emessa entro il giorno dell'operazione, e la differita, che raccoglie più operazioni verso lo stesso cliente entro il giorno 15 del mese successivo, accompagnata da documento di trasporto o nota di consegna.
Il problema pratico nasce quando il fornitore non emette la e-fattura sul momento. Capita spesso con hotel e ristoranti, dove il cliente riceve solo uno scontrino o una ricevuta cartacea al check-out. In questi casi si può accettare lo scontrino come pro forma e richiedere successivamente l'emissione della fattura elettronica, immediata o differita, indicando i dati del corrispettivo già incassato.
Alcuni scenari richiedono attenzioni specifiche:
- Carburante: la fattura elettronica per il rifornimento deve riportare la targa del veicolo per collegare la spesa all'azienda ed essere deducibile.
- Alberghi: molte strutture, soprattutto quelle di piccole dimensioni, emettono ancora il documento commerciale al momento e la fattura solo su richiesta esplicita e successiva.
- Ristoranti: senza dati fiscali del cliente al momento del pagamento, il documento commerciale resta scontrino semplice, non convertibile in fattura con effetto retroattivo automatico.
Un consiglio: chiedi sempre la fattura al momento del check-in o della prenotazione, non al check-out: molte strutture accettano la richiesta solo se arriva prima dell'emissione del corrispettivo.
Perché conta a chi è intestato il documento di spesa
L'intestazione del giustificativo determina se l'azienda può detrarre l'IVA e se il rimborso resta esente per il dipendente. Un ristorante che emette un documento commerciale generico, senza dati del cliente, non permette alcuna detrazione, anche se la spesa è reale e inerente all'attività.
Il principio è semplice: senza fattura intestata al datore di lavoro, il costo resta indeducibile per l'IVA e il rimborso corrisposto al dipendente può diventare imponibile, perdendo il beneficio dell'esenzione previsto per le trasferte documentate.
Alcune buone pratiche riducono il rischio in modo concreto:
- richiedere sempre i dati fiscali dell'azienda al momento dell'acquisto, non a posteriori;
- inserire il nome del dipendente in trasferta o la targa del veicolo aziendale nella fattura elettronica, per collegare la spesa alla persona che l'ha sostenuta;
- privilegiare pagamenti tracciabili, carta aziendale, bancomat o bonifico, evitando il contante quando possibile.
La tracciabilità dei pagamenti non è un dettaglio contabile: la conservazione della documentazione di supporto è condizione essenziale per beneficiare dell'esenzione fiscale in caso di controllo. Un pagamento in contanti senza ricevuta nominativa lascia l'azienda scoperta in caso di accertamento.
Esempi pratici e modelli minimi per i rimborsi più comuni
Vedere come si compilano davvero questi documenti aiuta più di qualsiasi elenco di regole astratte.
- Fattura per rimborso spese di trasferta: deve contenere ragione sociale e partita IVA dell'azienda cliente, data e numero progressivo, descrizione del servizio (es. "pernottamento camera doppia, notti 2"), imponibile, aliquota IVA e totale. Se manca la partita IVA del cliente, il fornitore non può emetterla come fattura B2B.
- Ricevuta per prestazione occasionale: chi lavora senza partita IVA, in modo sporadico, rilascia una ricevuta con dati personali, causale della prestazione e importo. Se l'importo supera 77,47 euro si applica la marca da bollo da 2 euro, a carico di chi riceve il compenso salvo diverso accordo.
- Rimborso a piè di lista: il dipendente allega ogni giustificativo a un modulo riepilogativo con data, importo, categoria di spesa e finalità della trasferta, firmato e datato prima dell'invio in amministrazione.
Gli errori che costano di più (e come evitarli prima del rimborso)
L'errore più frequente è liquidare rimborsi basati su scontrini non nominativi, senza verificare che il documento sia effettivamente riconducibile all'azienda. Il secondo, altrettanto diffuso, è mescolare rimborso forfettario e analitico sulla stessa trasferta senza tenerne separate le voci, generando calcoli imponibili sbagliati in busta paga.
Se un errore viene individuato dopo la liquidazione, il ravvedimento operoso permette di correggere la posizione versando la differenza d'imposta con sanzioni ridotte, tanto prima si interviene tanto minore è la sanzione.
Una checklist rapida prima di autorizzare un rimborso:
- il documento è intestato all'azienda o riporta i dati del dipendente in trasferta?
- il pagamento è tracciabile e coerente con l'importo dichiarato?
- la spesa rientra nella policy interna su forfettario, analitico o misto?
- il documento è archiviato in modo recuperabile per un eventuale controllo?
Un consiglio: stampa la checklist e falla firmare da chi approva il rimborso, non solo da chi lo richiede: responsabilizza entrambe le parti e riduce le contestazioni a distanza di mesi.
Come la digitalizzazione semplifica la raccolta delle ricevute
Raccogliere scontrini fisici da dieci dipendenti in trasferta significa quasi sempre perderne qualcuno prima di fine mese. Strumenti digitali che permettono l'invio immediato degli scontrini e la classificazione automatica riducono questo rischio alla radice, perché il documento viene fotografato e archiviato nel momento stesso della spesa, non settimane dopo.
Un flusso digitale efficace dovrebbe offrire:
- riconoscimento automatico dei dati dallo scontrino o dalla fattura (OCR e classificazione AI);
- esportazione in PDF ordinato per categoria, pronto per il commercialista;
- gestione multi-azienda sotto un solo abbonamento, utile per chi amministra più partite IVA o più sedi;
- backup quotidiano dei documenti, così nessuna ricevuta si perde per un telefono smarrito.
Prima di scegliere un fornitore, chiedi se supporta l'approvazione delle spese da parte di un responsabile, se separa correttamente i dati tra aziende diverse e se genera automaticamente un registro coerente con le richieste del commercialista. Sono i tre requisiti che fanno la differenza tra una piattaforma utile e una che aggiunge solo un altro passaggio manuale.
Raccomandazioni operative finali per professionisti e imprenditori
La regola pratica da adottare oggi è banale ma quasi nessuno la applica con costanza: pretendere sempre la fattura quando esiste partita IVA del fornitore, pagare con strumenti tracciabili e scrivere una policy interna che distingua chiaramente analitico, forfettario e misto.
Il commercialista va coinvolto prima di introdurre un nuovo schema di rimborso, non dopo la prima busta paga sbagliata: una consulenza di un'ora costa meno di un ravvedimento operoso su dieci dipendenti. La strada più realistica è graduale: prima si standardizza la richiesta di fattura, poi si digitalizza la raccolta dei giustificativi, infine si automatizza l'export per lo studio.
— Marco
Centralizzare scontrini e note spese con Nota Spese Smart
Esistono soluzioni digitali che permettono di inviare la foto dello scontrino direttamente tramite app di messaggistica, con estrazione dati automatica e generazione di report PDF ordinati per il commercialista, senza necessità di ricostruire fogli Excel manualmente.
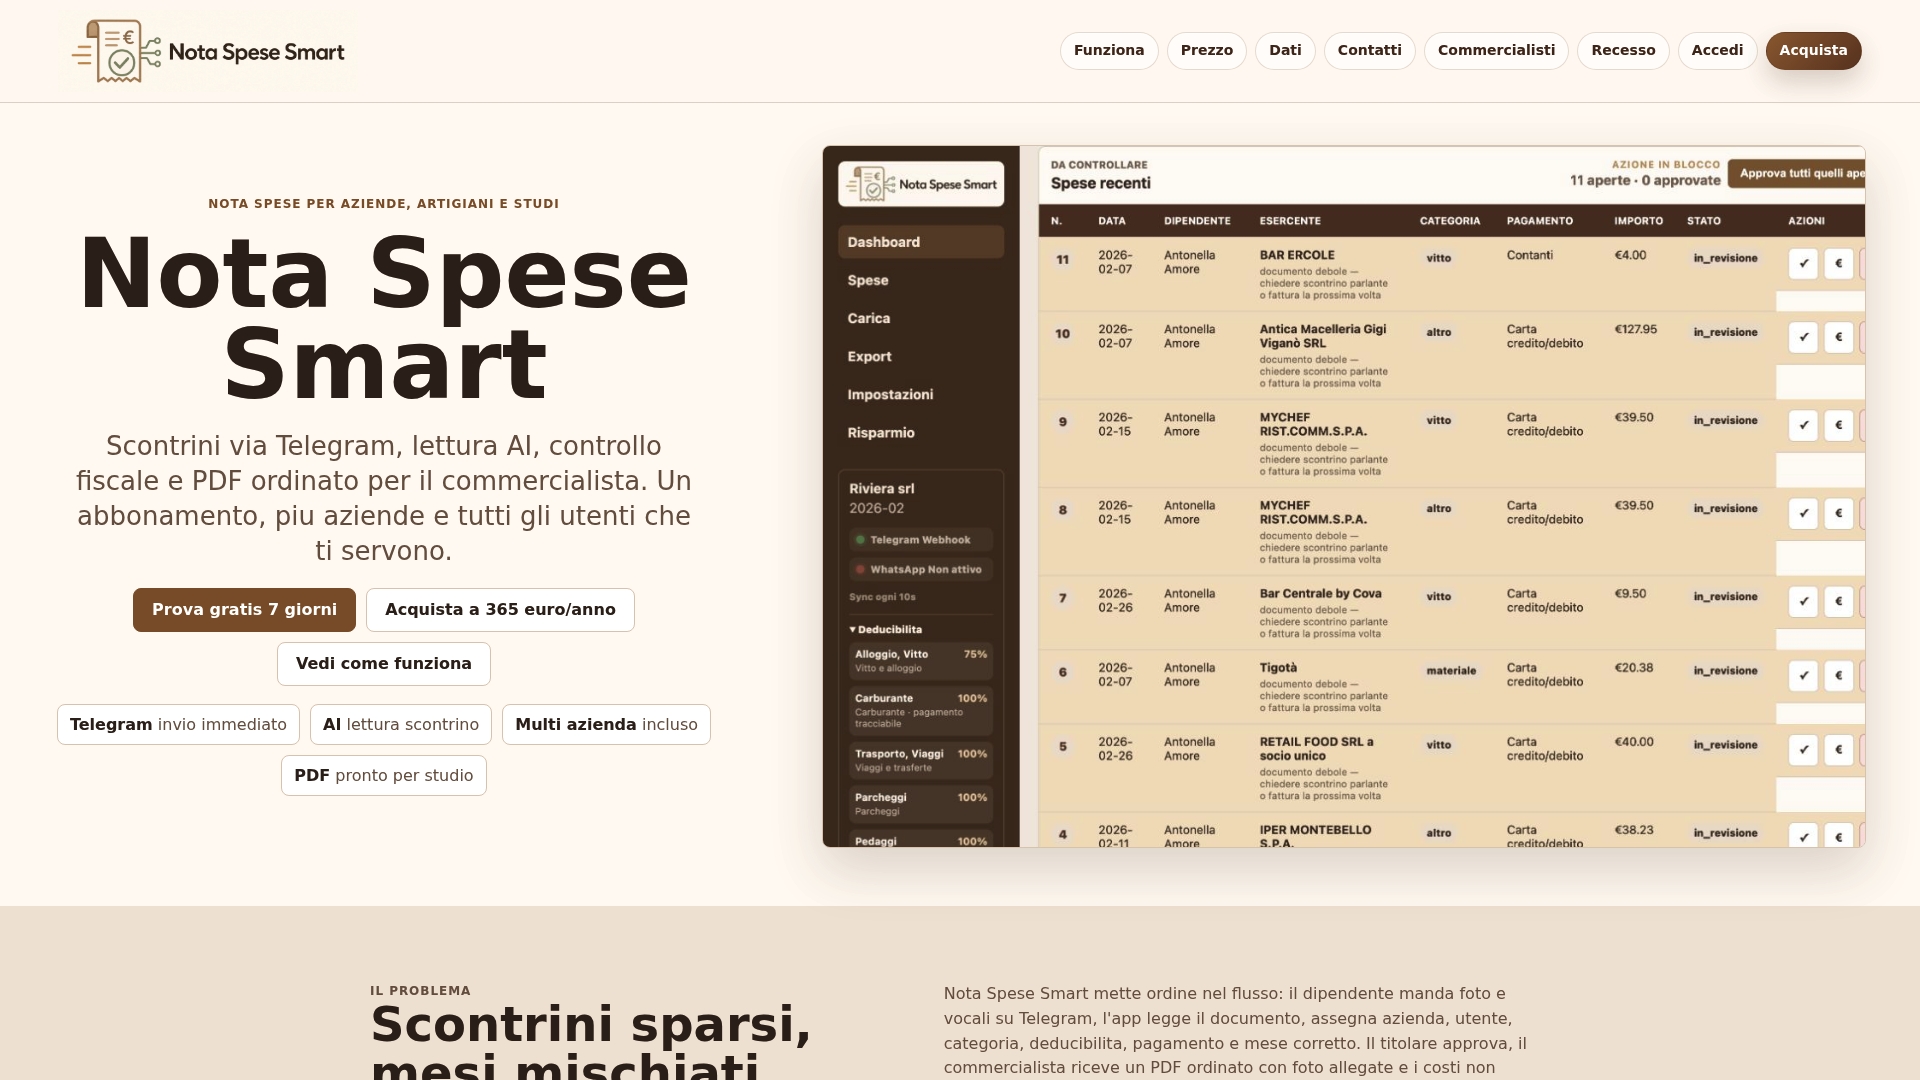
Esistono soluzioni software che gestiscono più aziende sotto un unico abbonamento, pensate per chi amministra più partite IVA, come studi professionali o artigiani con cantieri distinti, come ad esempio KeSbatty — il CRM per liberi professionisti, un solo strumento al posto di cinque. Questi sistemi tengono traccia delle spese con backup quotidiano e consentono ai dipendenti di inviare le proprie note spese al momento della spesa, riducendo il rischio di documenti persi o non intestati correttamente.
Se gestisci rimborsi per più persone o più aziende, prova gratuitamente il software per la gestione delle note spese aziendali per sette giorni e verifica quanto tempo risparmi al prossimo giro di rendicontazione.
Fonti
- Agenzia delle Entrate – Guida fatturazione elettronica
- LeggeInChiaro – Rimborso spese in busta paga
- Beneggi & Associati – Spese di trasferta, ricevuta o scontrino in attesa di e‑fattura